五天前,本站在寫 Zen 6 上桌前的 AM5 升級成本分析 時記下一個數字:美光 Crucial PRO 32GB(16GB×2)DDR5-6000 CL36 在原價屋的掛牌價是 NT$12,800。今天(2026 年 8 月 8 日)重新打開同一份估價單,同一個型號的價格是 NT$14,599,而且原價屋自己在品項上標了價格異動,顯示的舊價正好是 12,800。五天,14.1%。
這不是單一品項的異常。同一份價目表上,記憶體分類共 228 項商品,其中 106 項當天被標記為價格異動——接近一半。
於是「再等等,跌了再買」變成 2026 年 DIY 玩家最常問的一句話。這篇文章要給的判斷很明確:這一輪不要等。但理由不是「這次不一樣」這種空話——恰恰相反,我認為記憶體仍然是強週期產業,這一輪最後也很可能回跌。真正的問題在於,過去讓價格跌回來的兩具引擎,這一次都熄火了,而它們重新發動的時間,比大多數人願意等的時間長得多。
先把三種價格分開,否則所有數字都會被誤讀
談記憶體漲價,最容易出錯的地方是把三種完全不同的價格混為一談。
現貨價是顆粒在現貨市場的成交價,交易量只佔整體一小部分,波動極大,常被拿來當聳動標題。合約價是原廠與大客戶按季議定的價格,這才是決定你買到的模組成本的那一個。通路掛牌價則是原價屋、momo 這些地方標出來的數字,中間還隔著模組廠、代理商、庫存與匯率。
這個區分不只是學術問題。網路上流傳著 DDR5 現貨價「單月漲 7%、一年漲 448%」的說法,我在查證時無法開啟原始報導逐字核對(多家轉載頁面回 403),也找不到可核對的一手資料,因此本文不引用這組數字。可以核對的是 TrendForce 在 2026 年 7 月 3 日發布的預估:2026 年第三季一般型 DRAM 合約價季增 13% 至 18%,NAND Flash 季增 10% 至 15%。
差別有多大?現貨市場的劇烈波動,跟你實際要付的錢之間,隔著整條供應鏈的緩衝。反過來說,13% 到 18% 這個「比較不聳動」的數字,才是真正會出現在你帳單上的那一個。
產能不是不夠,是同一塊晶圓輪不到 DDR5
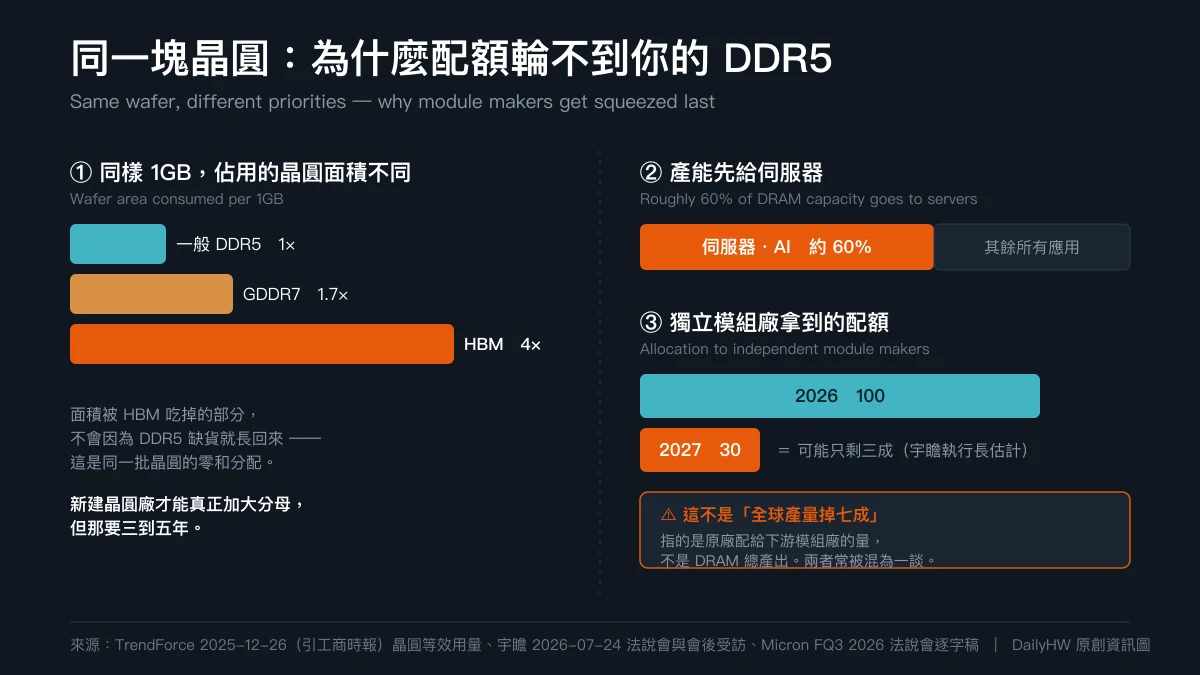
理解這一輪的關鍵,是同樣一片晶圓,做不同產品佔掉的面積不一樣。依 TrendForce 2025 年 12 月引述工商時報的估算,每 1GB 的 HBM 消耗的產能約是一般 DRAM 的 4 倍,GDDR7 約 1.7 倍。換句話說,原廠把產線轉去做 HBM,不是「少做一點 DDR5」,而是同樣的晶圓投入只能換到四分之一的位元數。
Micron 在 2026 年 6 月 24 日的財季法說會逐字稿裡把這件事寫得很直白:技術轉換讓位元成長速度變慢,晶圓需求增加使無塵室與新建晶圓廠的需求顯著上升,而「HBM 的成長與每一個新世代持續提高的 trade ratio,進一步壓迫非 HBM 的供給」。這不是分析師的推論,是製造商自己對投資人的說法。
順著這條鏈往下走,就會走到台灣玩家真正該關心的地方。宇瞻科技執行長張家騉在 2026 年 7 月 24 日的法說會與會後受訪中表示,原廠配給獨立模組廠的 DRAM 數量,2027 年可能只剩 2026 年的三成;他並估計目前約 60% 的 DRAM 產能已導向伺服器相關應用。他同時說,公司最大的風險已經不是買貴,而是根本拿不到貨——宇瞻的存貨在第二季底衝到 NT$124 億,較前一季的 83.8 億增加約 48%,還安排了最高 NT$40 億的五年期聯貸,準備在原廠釋出時隨時搶料。
這裡要特別澄清一個常見誤讀:「模組廠配額少七成」不等於「全球 DRAM 產量少七成」。前者是原廠分配給下游模組廠的量,後者是總產出,兩者差很多。很多轉載標題把兩者混在一起,會讓人對缺貨程度產生錯誤的量級感。
讓記憶體跌價的兩具引擎,這一輪都熄火了
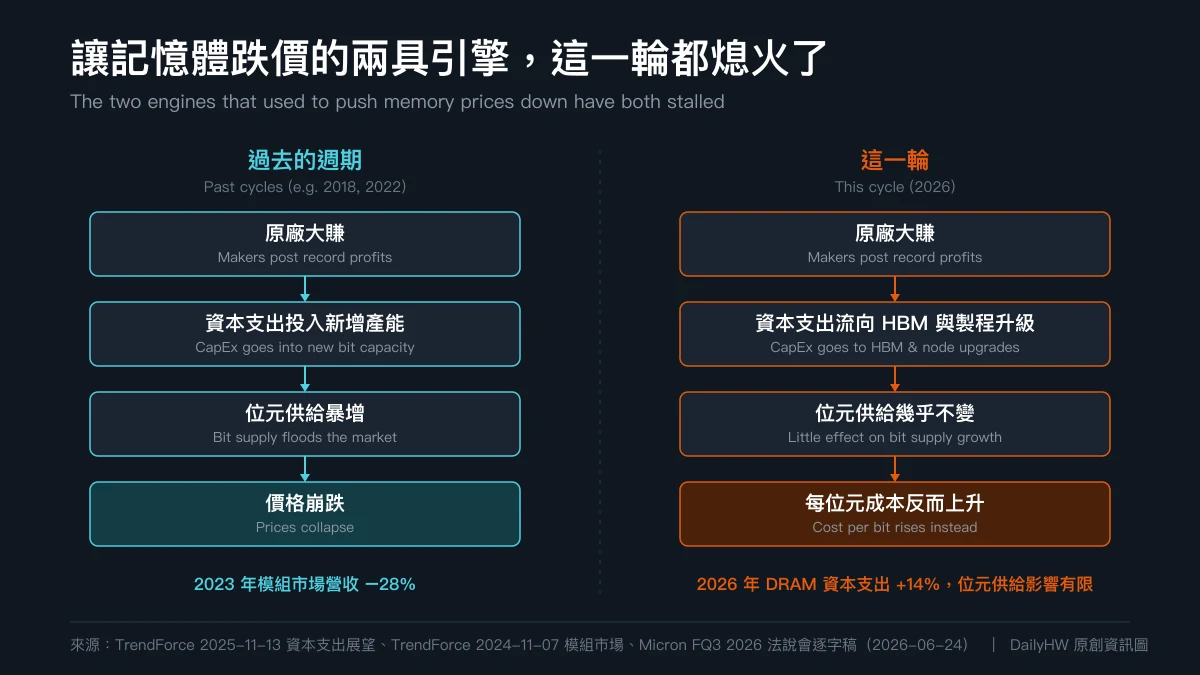
歷史上記憶體價格能跌回來,靠的是兩件事。
第一具引擎是擴產。 原廠在景氣高點賺飽,把錢投進新產能,兩三年後供給湧出、價格崩跌。這一輪的資本支出確實在增加——TrendForce 2025 年 11 月的展望指出,DRAM 資本支出將從 2025 年的 537 億美元增至 2026 年的 613 億美元,成長約 14%。但同一份報告寫得很清楚:投資重心「正從產能擴張轉向製程技術升級、更高層堆疊、混合鍵合,以及 HBM 這類高價值產品」,而且這樣的投資增幅「不太可能顯著影響位元產出」。錢有進來,位元沒有長出來。
第二具引擎是成本下降。 過去每一個新製程節點都讓每位元的製造成本更低,就算供需平衡,價格長期也會往下走。這一具引擎的熄火更值得注意。Micron 在同一份逐字稿裡預告:未來需求會持續偏向更高效能、更高價值的產品,而 LP5 轉 LP6、DDR5 轉 DDR6、以及新世代 HBM 都伴隨每位元成本上升;加上未來幾年大量綠地新廠投產的攤提,「預期會使混合後的 DRAM 每位元成本從目前水準往上走」。
這是本輪最容易被忽略、但影響最深的一句話。如果連製造成本本身都在上升,那麼即使供需鬆動,價格也回不到過去的低點——供需決定價格繞著成本上下擺盪的幅度,成本決定那條中軸線在哪裡。這一輪的中軸線正在往上移。
至於新產能什麼時候真的到位,Micron 給了具體時程:愛達荷州第一座新廠(ID1)預計 2027 年年中產出第一批晶圓,第二座(ID2)要到 2028 年底。而該公司對整體供給的說法是:「即使我們預期產業供給在 2028 年逐步改善,目前仍看不到記憶體供給能追上需求成長的時間點。」
但這一輪仍然可能回跌,而且訊號已經出現
如果文章到此為止,就會犯下「這次不一樣」的老毛病。誠實地說,記憶體歷來每一次喊「這次不一樣」,多半都以回跌收場——2023 年全球 DRAM 模組市場營收就從前一年大幅下滑至 125 億美元,年減 28%。強週期產業的重力從來沒有消失。
而且這一輪已經出現三個降溫訊號。
第一,漲幅正在收斂。 這裡要用同一個指標才算數:TrendForce 的一般型 DRAM 合約價季增幅連續三季分別是 2026 年第一季 93% 至 98%、第二季預估 58% 至 63%、第三季預估 13% 至 18%。同一條序列的三個點,減速非常明確。
(順帶提醒一個常見的誤用:坊間常被引用的「1Q26 季增 81%」指的是整體記憶體產業營收達 970 億美元,不是價格。營收與價格是兩個指標,不能放在同一句裡比較收斂——本文因此不採用那個數字。)
第二,消費端已經頂到負擔上限。 TrendForce 在 7 月 3 日的報告中直言,創高的合約價讓 PC、智慧型手機這些消費市場的客戶「正達到他們的負擔極限」,因而 3Q26 的漲幅趨於溫和。宇瞻執行長也提到,2026 下半年漲勢預期放緩,原因正是消費者認為記憶體太貴了。需求會被價格殺死,這是最古老也最可靠的反作用力。
第三,喊缺貨的人有動機。 SK Hynix 執行長郭老正在 2026 年 7 月 10 日對路透社表示:「我們預測明年將是產業史上供給面最糟的一年」、「我們仍預測客戶需求會高於我們的供給能力,甚至超過 2030 年之後。」這番話是在 SK Hynix 於那斯達克掛牌當天說的。原廠預期缺貨延續,本身符合其財務利益——這不代表他說謊,但引用時必須標明這個利益關係,不能當成中立預測。
所以正確的表述是:**這一輪很可能還是會跌,但跌回 2023 年那種水位需要的條件(大規模綠地產能投產 + AI 需求降溫 + 每位元成本重新下降),目前一個都還沒發生。**與其問「會不會跌」,不如問「你等得起多久」。
台灣角度:沒有主場優勢,而且可能買不到
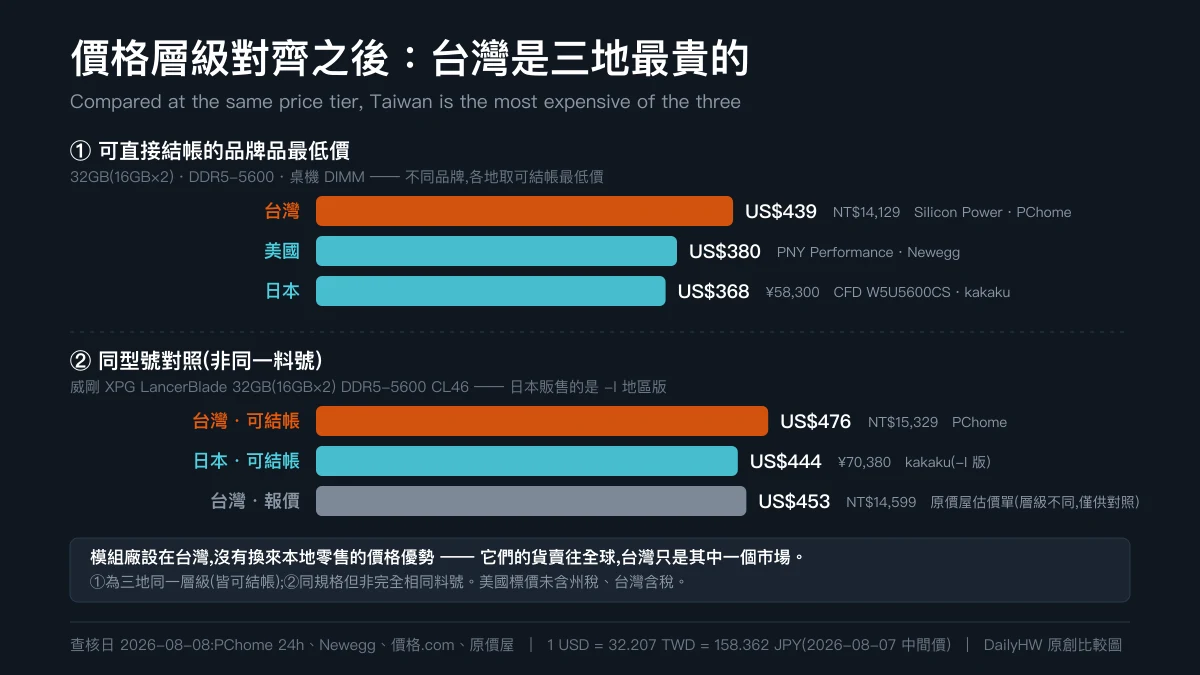
「板卡與模組廠都在台灣,台灣應該買比較便宜」是很常見的直覺。把規格對齊之後查下來,答案是沒有這回事。
先講比較基準,因為這題最容易被規格差異和價格層級搞混。以下取 32GB(16GB×2)、DDR5-5600、桌機 DIMM 這一個規格帶,各地都取可直接下單結帳的品牌品最低價——三地同一層級,同日(2026 年 8 月 8 日)查核。
| 地區 | 可結帳最低價 | 型號 | 換算 USD |
|---|---|---|---|
| 台灣 | NT$14,129 | Silicon Power XPOWER Zenith | 約 US$439 |
| 美國 | US$379.99 | PNY Performance | US$380 |
| 日本 | ¥58,300 | CFD W5U5600CS | 約 US$368 |
通路與完整料號:台灣為 PChome 24h 的 SP032GXLWU560FDE(可直接下單);美國為 Newegg 的 PNY MD32GK2D5560046-TB;日本為 kakaku.com 上 CFD W5U5600CS-16G 的最低店家價(點進去即可向該店購買)。三者都是消費者實際付款就能買到的價格,不是估價單報價。
台灣是三地最貴的,比美國高約 15%、比日本高約 19%。(台灣若把無品牌品項也算進來,PChome 上有 32GB 16GB×2 套組標 NT$12,900、約 US$401,仍高於美日。)
規格帶最低價畢竟是不同品牌,所以再看一組同型號的對照 —— 威剛 XPG LancerBlade(32GB=16GB×2,DDR5-5600 CL46)。要先說明一個限制:這不是完全相同的料號,日本販售的是帶 -I 後綴的地區版本(AX5U5600C4616G-DTLABBK-I),台灣是 AX5U5600C4616G-DTLABBK;規格相同,但包裝與保固地區不同。
| 通路 | 價格 | 價格層級 | 換算 USD |
|---|---|---|---|
| 台灣・PChome | NT$15,329 | 可結帳 | 約 US$476 |
日本・kakaku.com(-I 版) |
¥70,380 | 可結帳 | 約 US$444 |
| 台灣・原價屋 | NT$14,599 | 估價單報價 | 約 US$453 |
以同一層級比(前兩列),台灣比日本高約 7%,與規格帶最低價的方向一致。另一組真正完全相同料號的對照只存在於美日之間:美光 Crucial CT2K16G56C46U5 在美國 Newegg 標 US$499.00,在日本 kakaku 是 ¥69,800(約 US$441)——台灣通路沒有這個料號的套組,所以三地無法用它對齊。
掛牌價、可結帳價與成交價要分三層
上面刻意把兩個台灣價格並列,因為它們不是同一回事:
- 原價屋估價單是報價——線上估完仍需下單或到店結帳,實際成交可能再議。
- PChome 標價是可直接下單結帳的價格,最接近一般消費者真正付出的金額。
我用同料號實際比了三組,差距落在 0% 到 5% 之間:威剛 LancerBlade 套組 NT$14,599 對 NT$15,329(+5.0%)、威剛單條 32GB AD5U560032G-S NT$13,599 對 NT$14,279(+5.0%)、美光 CT16G56C46U5 單條 16GB 兩邊都是 NT$6,999(0%)。
三組樣本不足以歸納出一條通則,所以這裡不給「一律加幾成」的公式;能說的是:估價單上的數字不等於你結帳時付的錢,同一天同一個料號就可能差到 5%,比價時要確認自己看的是哪一種價格。本文所有跨國比較一律採可結帳價,就是為了避免這個層級落差混進國際比較裡。
台灣目前的價格帶(2026-08-08,原價屋掛牌)
| 品項 | 價格帶 | 每 GB |
|---|---|---|
| 單條 16GB DDR5-5600 | NT$6,250(KLEVV)~ NT$7,500(金士頓) | 約 NT$391~469 |
| 單條 32GB DDR5-5600 | NT$12,600(UMAX)~ NT$15,500(金士頓) | 約 NT$394~484 |
| 16GB 套組(8GB×2) | NT$6,999(UMAX) | 約 NT$437 |
| 32GB 套組(16GB×2) | NT$13,800(威剛 CL36)~ NT$16,000(金士頓 CL36) | 約 NT$431~500 |
值得注意的是每 GB 單價幾乎沒有容量折扣:16GB 與 32GB 都落在每 GB NT$390 到 500 的區間。過去買大容量能攤薄單價的規律,這一輪不成立——這本身就是缺貨市場的特徵。
真正的風險不是價格,是供給順位
威剛、十銓、宇瞻這些台灣模組廠,在這條供應鏈裡是被配給的一方,不是有議價權的一方。它們向 SK Hynix、三星買顆粒,再封裝成 DIMM 賣給你;當原廠把產能優先給直接採購的 AI 與雲端大客戶,模組廠能拿到多少,不是它們自己能決定的。這也解釋了為什麼「模組廠在台灣」換不到本地折扣——它們的貨賣往全球,台灣只是其中一個市場。
宇瞻執行長那句「最大風險是拿不到貨」,翻譯成消費者語言就是:未來一年,你在原價屋看到的可能不是更高的價格,而是更短的可選清單。
台灣模組廠在上一輪逆風中的韌性倒是值得一提:TrendForce 統計 2023 年全球模組市場衰退 28% 的那一年,威剛營收年持平、守住全球第三,十銓則是前十名中成長最多、上升三個名次的業者。它們熬得過低價循環,但這一次考驗的不是價格,是拿不拿得到料。
三種處境,三種答案
現在就必須組機的人:買,而且買剛好夠用的容量。以 2026 年的遊戲與一般生產力需求,32GB 是合理的甜蜜點。不要因為「以後會更貴」就直接跳 64GB——那等於用今天的高價,去買你一兩年內未必用得到的容量;如果 2028 年供給真的改善,你會發現當初多付的那一倍價差,買到的是閒置的插槽。
可以延後的人:延後是合理的,但要知道自己在賭什麼。你賭的是 Micron 說的 2028、而不是宇瞻說的 2027 年中,而且該公司同時聲明「看不到供給追上需求的時間點」。在那之前,季度合約價預期仍是往上。如果你的機器現在還堪用,把預算留著沒有錯;但如果你是為了「等跌價」而讓一台已經卡頓的機器再撐兩年,這筆帳要把兩年的使用體驗算進去。
已有 16GB、想加到 32GB 的人:這是三種人裡最尷尬的一組,而且先決條件是搞清楚你手上那 16GB 是怎麼組成的——是一條 16GB,還是兩條 8GB?兩者的處置完全不同,別人的建議不能直接套。
- 現況 1×16GB(不論兩槽或四槽板):你有最便宜的路——加購一條 16GB 湊成 2×16。以原價屋掛牌,單條 16GB DDR5-5600 從 NT$6,250 起,比整組換掉(32GB 套組 NT$13,800 起)少花一半以上。風險是混插:不同批次的顆粒不保證跑得到標稱頻率與時序。降低風險的做法是買同廠同型號同時序的那一條,開機後確認能穩定套用 EXPO/XMP;退一步就是手動降頻降時序跑,效能損失通常遠小於多花的錢。
- 現況 2×8GB、只有兩個插槽:插槽已滿,這時才真的必須整組換成 32GB 套組(NT$13,800 起),舊的 2×8GB 出掉回收一點。這是唯一沒得選的情境。
- 現況 2×8GB、有四個插槽:可以加 2×8GB 補到 32GB,但要有心理準備——四條齊插對記憶體控制器負擔較大,高頻率下更容易掉速,而且 DDR5 的 8GB 模組現在單價不划算。多數情況下換成 2×16GB 反而比較乾淨。
三種情境動手前都做同一件事:查主機板的 QVL(記憶體支援清單)與現有模組的實際型號,別憑容量猜。
接下來我會盯的四個指標
第一,TrendForce 季度合約價漲幅是否持續收斂。同一指標已經連兩季減速(9398% → 5863% → 13~18%),若 4Q26 再降到個位數,才是「可以放心等」的第一個實質訊號。
第二,原價屋估價單上記憶體分類的「價格異動」品項比例。今天是 228 項中 106 項;這個比例回到兩三成以下,代表通路端的補貨成本已經穩住。
第三,台灣模組廠法說會的存貨與配額說法。宇瞻把存貨拉高 48%、借五年期聯貸備料,是極端的防禦姿態;當這幾家開始說「拿料變容易」,那比任何研究機構的預估都更早反映真實供給。
第四,原廠資本支出的流向是否從 HBM 與製程升級,轉回新增位元產能。這是兩具引擎中比較可能先重新發動的那一具;在那之前,「等跌價」等的不是一個時間點,而是一個尚未出現的條件。
資料與查核日期:2026-08-08。匯率採 2026-08-07 市場中間價 1 USD = 32.207 TWD = 158.362 JPY(來源見下方 currency-api,可直接開啟核對;臺灣銀行同日牌告即期買入/賣出為 32.215/32.365,該站對自動化存取設有驗證機制,需以瀏覽器開啟)。價格均為各通路當日標示價,掛牌價與可結帳價已於文中分開陳述。
來源:Micron — Fiscal Q3 2026 法說會逐字稿(2026-06-24,PDF)、TrendForce — 1Q26 DRAM 合約價季增 93~98%、產業營收季增 81%(2026-06-01)、TrendForce — 2026 年第三季記憶體價格展望(2026-07-03)、TrendForce — 2026 年記憶體產業資本支出展望(2025-11-13)、TrendForce — 2023 年 DRAM 模組市場營收年減 28%(2024-11-07)、TrendForce — AI 2026 年將消耗約 20% 全球 DRAM 晶圓產能(2025-12-26,引工商時報)、SK hynix — 2026 年第二季財報新聞稿(2026-07-29)、Tom’s Hardware — SK Hynix 執行長談 2027 年供給與 2030 年後展望(2026-07-11,引路透社)、Tom’s Hardware — 宇瞻執行長談 2027 模組廠配額(2026-07-29)、原價屋 — 2026-08-08 線上估價單台灣通路掛牌價、PChome 24h — 台灣可結帳最低價(Silicon Power SP032GXLWU560FDE)、PChome 24h — 台灣可結帳價(威剛 AX5U5600C4616G-DTLABBK)、Newegg — 32GB DDR5-5600 商品列表(2026-08-08 查核)、價格.com — 日本 32GB(16GB×2)DDR5-5600 DIMM 價格由低到高、價格.com — 日本單條 32GB DDR5-5600 DIMM 價格由低到高、currency-api — 2026-08-07 美元匯率。