台積電 2026 年 7 月 16 日公布第二季財報,做了一件過去三季都沒做的事:在營收結構表裡列出 2 奈米。
這件事之所以值得停下來看,是因為上一季它還不存在。4 月 16 日的第一季新聞稿裡,製程分佈只列了 3 奈米 25%、5 奈米 36%、7 奈米 13%,2 奈米連一個欄位都沒有。一季之後,它變成晶圓營收的 3%。
同一場法說會還給了另外兩個訊號。董事長暨執行長魏哲家說,公司把全年營收成長展望上修到「以美元計價年增略高於 40%」。而財務長黃仁昭說,第三季毛利率指引中位數要比第二季掉 1.7 個百分點,主因是 2 奈米的陡峭爬升預計會稀釋毛利率約 3 到 4 個百分點。
三個訊號放在一起是矛盾的:最先進的製程開始賣了、全年展望上修了,毛利率卻要往下走。多數報導把這句話濃縮成「2nm 拖累毛利」,然後就停在那裡。但真正值得帶走的不是這一季的數字,而是一套可以重複套用的判讀框架——先進製程的獲利曲線是 J 型的,爬升初期壓縮毛利是常態;而最常被拿來解釋它的那個版本——「製程出包、良率翻車」——恰恰不符合台積電自己的說法。
先把這一季的數字釘死
分析之前先確認事實,以下全部出自台積電官方新聞稿與法說會逐字稿,不是媒體轉述。
第二季合併營收 新台幣 12,703.8 億元(美元 402.0 億元),年增 36.0%、季增 12.0%;稅後純益 7,065.6 億元,每股盈餘 27.25 元,年增 77.4%。毛利率 67.7%,比第一季的 66.2% 還高了 1.5 個百分點;營業利益率 60.3%,稅後純益率 55.6%。
製程分佈:2 奈米 3%、3 奈米 30%、5 奈米 33%、7 奈米 11%;7 奈米及更先進製程合計佔晶圓營收 77%(上一季是 74%)。平台別方面,高效能運算季增 20%,佔總營收 66%。
第三季指引:營收 446 億至 458 億美元,中位數季增 12%、年增 37%;在 1 美元兌 32 元新台幣的匯率假設下,毛利率 65% 至 67%、營業利益率 56% 至 58%。
這裡有兩個非常容易被混在一起的數字,必須先分開:
- 「3 到 4 個百分點」是 2 奈米爬升對「下半年」毛利率的稀釋。財務長的原句限定在
in the second half of the year,不是全年。 - 「2% 到 3%」是海外廠的稀釋,而且是未來數年早期階段的預估,後期會擴大到 3% 到 4%。它跟 2 奈米是兩回事。
把這兩個數字混用,是這次財報最常見的誤讀。本文之後提到的稀釋幅度,除非特別註明,都是指前者。
為什麼「越先進反而越稀釋」
先說清楚:官方自己的歸因是什麼
這一節要區分兩種東西——台積電說過的,和本文為了讓讀者理解而補上的機制。
台積電對新製程稀釋給過的唯一一次明確歸因,出現在 2024 年 1 月講 N3 的時候:「N3 預計稀釋 2024 全年毛利率約 3 到 4 個百分點,因為它的營收貢獻會比 2023 年高出許多。」歸因落在營收占比變高,不是折舊。而 2026 年第二季這一場,公司只說「2 奈米的陡峭爬升預計稀釋毛利率約 3 到 4 個百分點」,沒有再往下拆。
事實上,2026 年第二季與 2025 年第三季兩份逐字稿裡,「折舊」一次都沒有出現在稀釋的討論中。公司列的六項獲利決定因素也不包含折舊——那六項是技術開發與爬升、定價、成本降低、產能利用率、技術組合、匯率,其中對得上 N2 的是第一項。
所以下面這一段要講明白:折舊的時間差是本文提出的機制解釋,用來回答「為什麼 N2 的當期毛利率會低於成熟製程」,它有財報附註與現金流量表的數字支撐,但台積電從來沒有把稀釋歸因到折舊上。 兩者不要混為一談。
一、折舊:機器 5 年攤提,但營收不會第一年就到位
折舊政策本身是白紙黑字的:台積電財報附註寫著機器設備採直線法,耐用年限 5 年(建築物是 10 到 20 年)。
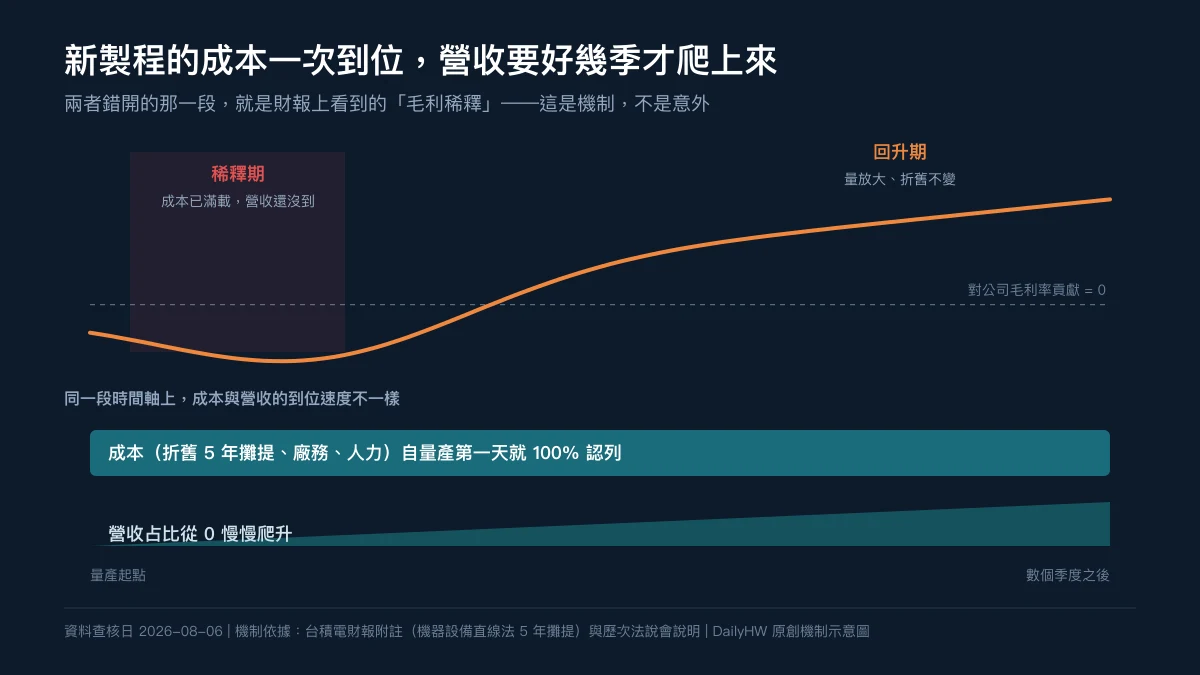
意思是,一台 2 奈米的機台從安裝驗收那一刻起,不管上面跑幾片晶圓、良率多少、客戶付多少錢,每個月都要認列固定的折舊費用,連續五年。而營收呢?新製程從量產到營收占比爬上兩位數,通常要好幾個季度。每一期要認列的成本從第一期就是滿載水準,營收卻是斜坡狀慢慢爬上來——這段錯位是 ramp 期毛利稀釋的已知機制之一。要先說在前面:它是機制之一,不是全部,實際的 3 到 4 個百分點是多項因素合計後的淨效果,而各因素占多少,官方沒有公布。
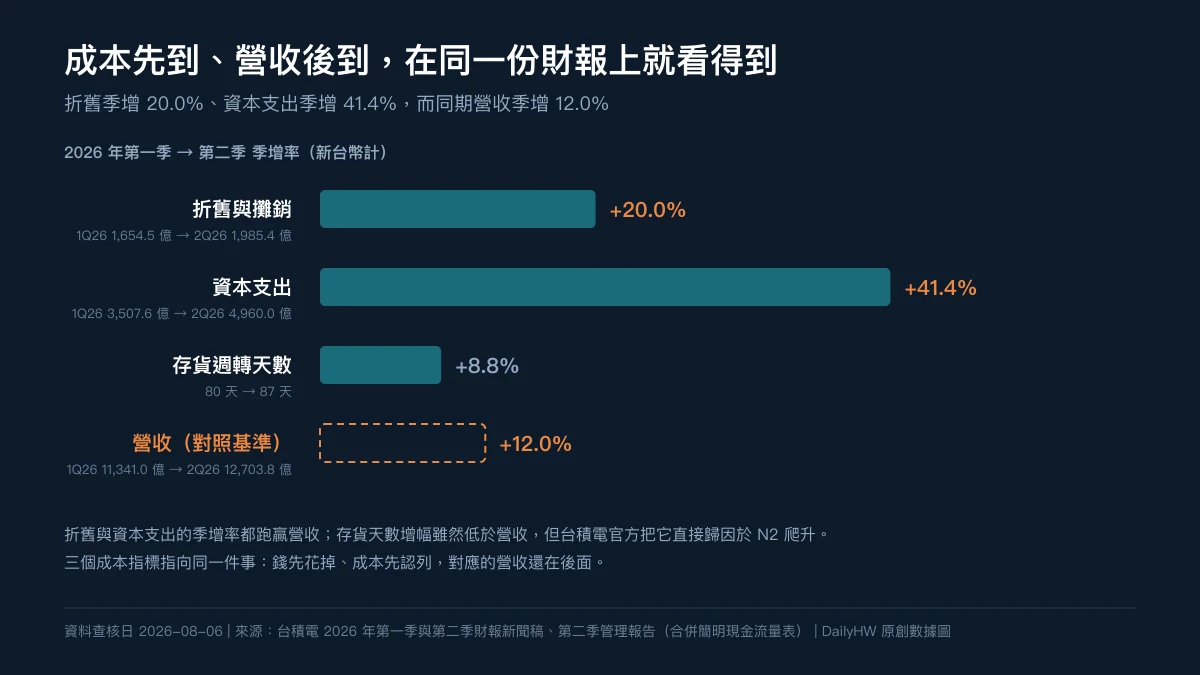
這不是抽象的說法,它在這一季的現金流量表上就看得到。第二季折舊與攤銷是 1,985.4 億元新台幣,第一季是 1,654.5 億元——一個季度增加了 20.0%。同期營收季增 12.0%。
但這裡必須立刻補一句,否則就會推過頭:折舊跑得比營收快是一股往下的壓力,不代表毛利率就會下降。 事實上這一季毛利率不但沒降,還季增 1.5 個百分點到 67.7%——台積電給的原因是成本改善努力與產能利用率略升,部分被海外廠的稀釋抵銷。而且折舊與攤銷這個數字本身就不等於當期銷貨成本:它是現金流量表的非現金加回項,其中一部分分類在營業費用(落在毛利線以下),製造端的部分則先計入存貨、要等出貨才轉進銷貨成本。真正與當期毛利率直接相關的那組數字是:營收季增 12.0%、銷貨成本季增 7.1%——成本成長比營收慢,毛利率自然上升。公司列出的六項獲利決定因素裡還有產能利用率、成本降低、技術組合、定價與匯率,這一季就是其中幾項往上,蓋過了折舊帶來的壓力。
這件事本身就是這篇文章最重要的一課:「稀釋幾個百分點」和「毛利率實際掉幾個百分點」是兩個不同的數字。 最乾淨的例子就在第三季指引裡——N2 預計稀釋 3 到 4 個百分點,但毛利率指引中位數只降 1.7 個百分點,因為公司同時預期強勁的先進製程需求與持續的成本改善(含生產力提升與跨節點產能優化)會抵銷掉其中一部分。稀釋是其中一股力量,不是最後的淨結果。
第二季資本支出 4,960.0 億元新台幣(157 億美元),第一季是 3,507.6 億元。資本支出裡被資本化的部分,會依各自的耐用年限逐期轉成折舊——機器設備 5 年、建築物 10 到 20 年,不是同一個年限,也不是每一塊錢都會落進折舊。而公司已經把 2026 年全年資本預算上調到 600 億至 640 億美元,其中 70% 到 80% 投在先進製程。方向上可以說的是:這幾年的折舊基數會繼續往上墊,但墊多少、什麼時候進來,取決於資產組合與驗收時點,公司沒有公布。
二、存貨:一個可以看見爬升、但不能拿來解釋毛利的數字
在存貨這一塊,台積電只對一件事做了歸因:存貨週轉天數增加 7 天到 87 天,原因是「主要來自 2 奈米製程的爬升」。就這一句。
(同期存貨餘額從 3,114.5 億元增加到 3,855.3 億元。這個變動公司沒有做任何歸因,存貨的組成——原料、在製品、成品各佔多少——財報也沒有拆,所以本文不把它跟 N2 連在一起,只當成一個並存的事實記錄。)
這裡要小心,不要把它算成第二條稀釋機制。存貨增加本身不會壓低當期毛利率——還沒出貨的晶圓,成本留在存貨科目裡,尚未進入銷貨成本。真要說方向,它是把成本認列往後推,不是往前拉。
它的價值在別的地方:這是台積電在這一季唯一一個明確掛上 N2 的營運面數字,可以拿來確認爬升在報表上真的留下了痕跡。當成爬升的溫度計可以,當成毛利率下降的原因不行。
三、加權平均是怎麼運作的(這一段最容易算錯)
先講清楚一件常被想當然耳的事:台積電不公布各製程的晶圓報價,所以「N2 比 N3 貴多少」外部無從查證,本文也不假設。
但有一句話是官方講過的。財務長在 2025 年 10 月被問到 2 奈米的稀釋幅度時,回答是:「N2 的結構性獲利能力比 N3 更好。」這句話讓問題變得更尖銳,而不是更好回答——如果單位經濟本身更好,為什麼整體毛利率還是往下?
要回答它,得先把加權平均寫對——而這正好是台積電自己用過的歸因。前面提過,2024 年講 N3 稀釋時,公司給的理由是「營收貢獻會比 2023 年高出許多」。那句話講的就是權重。
公司毛利率是各製程毛利率按營收權重加總:
公司毛利率 =(1 − w)× 其他製程毛利率 + w × N2 毛利率
其中 w 是 N2 的營收權重。
這個式子會馬上澄清三件事。
第一,如果 N2 的毛利率剛好等於其他製程,它完全不會改變公司毛利率——不管權重多大。稀釋只在 N2 的當期毛利率低於比較基準時才發生,而且幅度等於「權重 × 毛利率差距」。光有一個營收占比,推不出任何稀釋。
第二,那為什麼一條良率良好、結構性獲利更好的產線,當期毛利率會比較低? 這才是前面折舊那一段真正在解釋的事:整條 2 奈米產線的折舊、廠務與人力要攤在還很小的產出上,單位成本自然高於已經跑滿的成熟製程。「結構性獲利能力」講的是這條產線成熟之後的長期經濟,「當期毛利率」講的是它現在的樣子——兩者可以同時成立,而且台積電的說法正是如此。
第三,官方那個 3% 不能直接當成式子裡的 w,有兩層原因。
一是期間不同:3% 是第二季的數字,3 到 4 個百分點是下半年的預估,而公司用的字是「陡峭爬升」。二是分母不同:官方講的是 N2 占「晶圓營收」的比例,而 67.7% 的毛利率與那 3 到 4 個百分點都是合併公司口徑;公司總營收除了晶圓,還包含先進封裝、光罩、測試等業務。式子裡的 w 必須跟毛利率用同一個分母,而那個數字台積電沒有公布。
所以這條公式真正的用途,不是拿來算出答案,而是讓你知道自己缺什麼。要反推任何一個數字,至少得先有三樣東西:下半年 N2 占公司總營收的平均權重、N2 的當期毛利率、以及其他業務的毛利結構。這三個都不在公開資料裡,所以外部解不開這條式子——任何「N2 毛利率大概多少」「下半年占比會到幾成」的推算,都是在補假設,不是在讀財報。
這件事本身就是一個很實用的判讀習慣:看到一個占比和一個百分點數字被放在同一句話裡,先問它們是不是同一個期間、同一個分母。 這篇文章從頭到尾踩的坑,幾乎都是這兩件事。
還有一個常被忽略的因素:台積電也不打算用「一次漲到位」來解決這件事。魏哲家在 2026 年第二季的法說會上被問到晶圓定價策略時說,公司當然希望毛利率越高越好,但台積電是夥伴,「我不想把客戶擠出市場」,不會突然把價格拉高 4 倍、5 倍,而是賺取應得的價值,確保利潤足以支撐長期擴張。他還開玩笑說,自己很羨慕記憶體公司 86% 的毛利率。
這段話沒有透露任何價格數字,也沒有描述定價怎麼決定,能讀出來的只有一個態度:公司不打算靠大幅漲價來補這段稀釋。 至於實際的調價節奏與幅度,台積電沒有公布,本文不推測。
那良率呢?
多數人的直覺會把「新製程稀釋毛利」直接讀成「良率出問題」。這一次,官方說法並不支持那個版本。
台積電在 2025 年 10 月的法說會上明講,N2 量產進度順利、良率良好(with good yield);同一場法說會,財務長說 N2 的結構性獲利能力比 N3 更好。
但這裡只能走一步,不能走兩步。「良率良好」是相對於這個爬升階段的預期而言,不等於 N2 良率已經追平成熟製程,更不等於良率對 ramp 成本毫無貢獻。 N2 的良率跟成熟節點差多少、對成本的影響有多大,公司沒有公布,外部也查不到——台積電從來沒有把這 3 到 4 個百分點拆解成「折舊佔幾成、良率佔幾成、產能利用率佔幾成」,公司只列出決定獲利的六項因素,然後給一個合計數字。
所以站得住的結論只有三句:
- 沒有證據支持「N2 良率翻車、製程出包」這種故事,那與官方說法不符;
- 但也沒有證據可以把良率排除在 ramp 成本之外;
- 折舊與營收爬升的錯位是本文推導的機制,依據是台積電公布的折舊政策與本季現金流量表;公司自己並沒有把稀釋歸因到折舊上——2026 年第二季那場法說會全程沒有提到折舊,2024 年那一輪提到的是「折舊將因 3 奈米爬升而年增近 30%」,方向是爬升推高折舊,不是折舊造成稀釋。誰佔多少百分比,外部推不出來。
這個區別會直接影響你怎麼讀下一季的數字:把它當成製程出包,跟把它當成一段有前例、有時間長度的投資期,會得到完全相反的判斷。
反例:N3 兩年半前也被預告過同樣的 3 到 4 個百分點
要判斷「這次的稀釋是不是問題」,最好的辦法是回去看上一次。
2024 年 1 月 18 日的第四季法說會上,財務長黃仁昭說了幾乎一模一樣的話:2023 年第四季毛利率季減 130 個基點到 53.0%,主因是 3 奈米持續爬升造成的毛利稀釋;而 3 奈米預計會稀釋 2024 全年毛利率約 3 到 4 個百分點。同一場法說會他還說,2024 年折舊費用預計年增將近 30%,主要就是因為 3 奈米的爬升。當時公司對長期毛利率的說法是「53% 以上可以達成」。
兩年半後的今天,3 奈米佔晶圓營收 30%,而公司單季毛利率是 67.7%。
先講一個很容易做錯的減法
看到「稀釋 3 到 4 個百分點」,最直覺的反應是拿當期毛利率去扣:67.7% − 3.5% ≈ 64.2%。這個減法是錯的,而且錯在觀念不在算術。
「稀釋」衡量的是相對於「假如沒有這個 ramp」的差距,那是一個反事實的數字,沒有人公布,也沒有辦法從公開資料還原。它不是「相對於上一季實際毛利率」的降幅。同樣的道理,2023 年第四季那個 53.0% 本身已經是被 N3 稀釋過的實際結果(財務長在那場法說會上明說,季減 130 個基點的主因就是 N3 爬升),拿它再扣一次 3 到 4 個百分點會變成重複扣減。
所以這兩個節點只能拿同一種東西來比。官方給過的、口徑一致的東西有兩組:
- N3 那一輪:當季實際毛利率 53.0%(2023 Q4);下一季官方指引 52%
54%(2024 Q1,中位數 53%);被預告的 ramp 稀釋約 34 個百分點——同一場法說會給過兩個口徑,講稿裡是「2024 全年」,Q&A 裡則說「下半年的 N3 稀釋影響會在 3 到 4 個百分點之間」。 - N2 這一輪:當季實際毛利率 67.7%(2026 Q2);下一季官方指引 65%
67%(2026 Q3,中位數 66%);被預告的 ramp 稀釋約 34 個百分點(2026 下半年)。
兩次被預告的稀釋幅度一樣,但發生的毛利率水位差了 14.7 個百分點。 在 53.0% 的水位上少掉 1 個百分點,等於毛利率相對減少 1.9%;在 67.7% 的水位上,同樣 1 個百分點只是相對減少 1.5%。同一個標示數字,落在兩個水位上的相對份量並不一樣。這是這張對照站得住的比較方式。
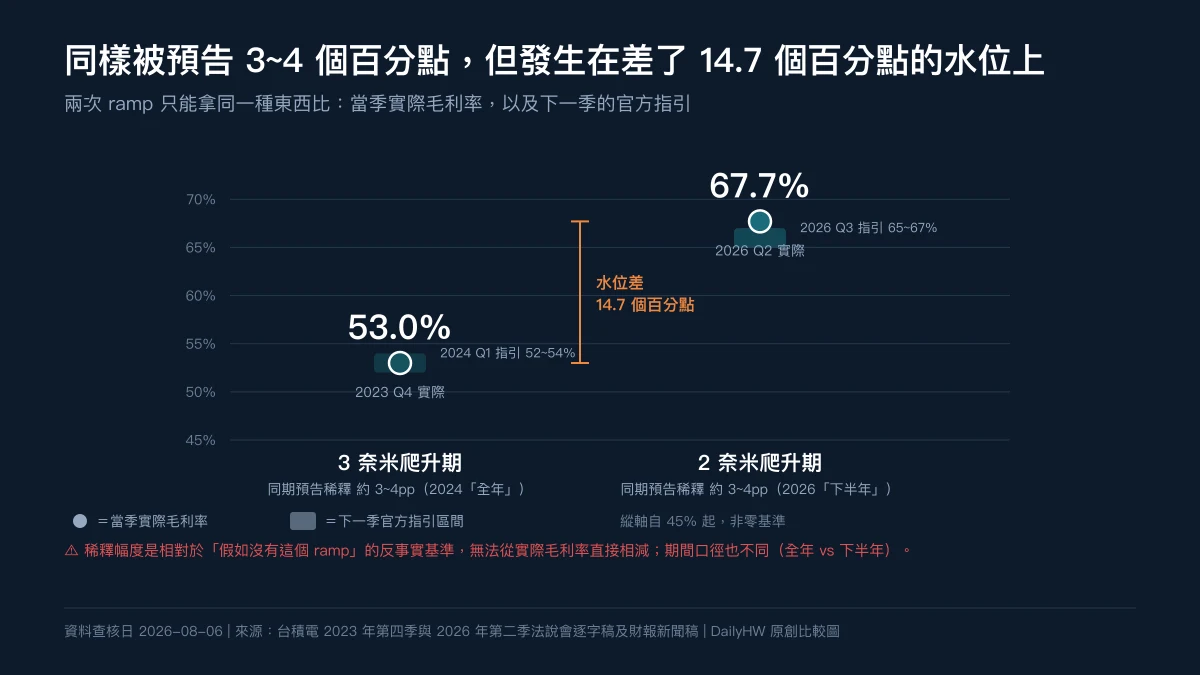
這裡要順手澄清一個很容易寫錯的地方:稀釋的百分點不是一桶可以攤在時間裡消耗的量,不能拿「全年 34pp」除以「半年」去談什麼壓縮密度。毛利率本身就是期間比率,「稀釋 3 到 4 個百分點」講的是那段期間的水位比反事實基準低多少,全年與半年各自成立、不互相換算。N3 那一輪同時給過全年與下半年兩個 34pp,正好說明了這一點。
這個對照真正的限制在別的地方:兩個當季毛利率所處的 ramp 階段不同。4Q23 的 N3 已經佔到 15% 的晶圓營收、稀釋正在進行中;而 2Q26 的 N2 才 3%,公司明說重稀釋在下半年。所以 53.0% 是「稀釋期中段」的水位,67.7% 比較接近「稀釋期起點」的水位。這一點會讓對照失真,我把它寫出來而不是藏起來。
另外,財務長在 2025 年 10 月也提醒過一件事:過去大家習慣問「新製程要幾個季度才能追上公司平均毛利率」,但這個問法現在意義不大,因為公司平均毛利率本身一直在往上移動。追一個會跑的標準,答案自然一直在變。
「計畫性稀釋」和「獲利能力惡化」怎麼分
這是這篇文章最想留給讀者的東西。兩者在財報上看起來都是「毛利率下降」,但性質完全相反。可以用三個問題來分:
第一,下降是公司自己在事前預告的,還是事後解釋的? 計畫性稀釋會出現在指引裡、會被量化成具體百分點區間、會標明期間。獲利能力惡化通常是實際數字低於自己的指引,然後在下一場法說會解釋。這一次,3 到 4 個百分點是財務長在給指引時主動講的。
第二,下降的同時,營收展望是往上還是往下? 這一季毛利率指引往下,但全年營收成長展望往上修到逾 40%、資本支出上調到 600 億至 640 億美元、股利從每股 18 元(2025 年)提高到 24 元。稀釋如果是需求出問題,不會長這樣。
第三,上一代製程的稀釋有沒有依公司說法縮小? 這是三個判準裡最接近「驗證」的一個,但也要小心它能走多遠。
官方在 2025 年 10 月說,N3 的稀釋正在逐漸縮小,預計 N3 在 2026 年某個時點追上公司平均。今天的事實是:N3 佔晶圓營收 30%,而公司單季毛利率創近期新高。
這與「N3 已經不再是拖累」相容,但它不是證明。 台積電從不公布各製程的毛利率,所以 N3 到底追上公司平均了沒有,外部無法驗證;公司後續也沒有再更新這個說法。能講的只有:上一輪的公開說法到目前為止沒有被打臉,而整體數字的走向與它一致。這是「一致」的等級,不是「已證實」的等級——但在沒有分製程數據的世界裡,這已經是外部能拿到最硬的一種訊號。
反過來說,如果哪一天你看到:稀釋幅度超出原先指引、營收展望同步下修、而且上一代製程的稀釋遲遲沒有收斂——那三個條件同時成立時,「獲利能力惡化」才是合理的解讀。
台灣角度:Fab 20、Fab 22 與那 13 座廠
2 奈米對台灣不是抽象的產業新聞,它有具體的地址。
台積電官方 2 奈米技術頁明確寫著:Fab 20 與 Fab 22 是 2 奈米的生產基地。而在 2025 年 10 月的法說會上,魏哲家說公司在台灣政府支持下,正於新竹與高雄科學園區準備多期 2 奈米廠房。2026 年第二季那場法說會他又補了一句:未來數年台積電將在台灣興建 13 座先進製程與先進封裝廠,並會持續在台灣投資。
把這幾個數字接起來,對在地供應鏈的意義就清楚了。2026 年 600 億至 640 億美元的資本預算裡,70% 到 80% 流向先進製程;另外約 10% 到 20% 給先進封裝、測試與光罩。蓋廠與裝機會落在廠務工程、無塵室、機電、特殊管路與設備搬遷安裝;產線開始運轉之後,還有氣體、化學品與廠務代操這類持續性採購。這些環節都不會出現在新聞標題,但確實在台灣接單。
機制上這兩件事有一段是相連的:資本支出中被資本化的那部分(廠房、機台)驗收之後開始折舊,壓在毛利率上。 但要注意這條線只涵蓋一部分——上面列的氣體、化學品、廠務代操這類支出多半是當期費用或耗材,不會變成後續的折舊。所以「台灣供應鏈接到訂單」與「財報上那條往上走的折舊曲線」只有在資本化支出這一段重疊,不是同一筆錢的全部。
但話要停在這裡。台積電沒有公布資本支出在台灣與海外之間怎麼分,也沒有供應商名單,所以無法說出「那 3 到 4 個百分點裡有多少是付給台灣廠商的」——上面那段是從「資本預算金額 + 用途比例 + 在台建廠座數」推出的方向性判斷,不是可量化的訂單預估。另外也要記得,稀釋並不等於折舊:折舊是依各類資產耐用年限逐期攤提的一項成本(機器設備 5 年、建築物 10 到 20 年,土地不折舊),不是把 ramp 的支出一次認列;而稀釋是多項因素合計後的結果。
順帶一提,2 奈米的產出已經在真實產品上了。AMD 在 2026 年 5 月宣布代號 Venice 的第六代 EPYC 已在台灣以台積電 2 奈米製程進入量產爬升,這條線我在 Zen 6 上桌前的 AM5 升級成本分析裡拆過——它是目前少數有官方背書、確實跑在 N2 上的高效能運算產品。
一般人什麼時候會碰到 2nm,價格會怎麼反映
台積電從不點名客戶,所以任何「哪支手機用 2nm」的說法都只能是推論。但官方講過的兩件事已經給了輪廓:N2 在 2025 年第四季如期進入量產,而公司預期 2026 年爬升會更快,動能同時來自智慧型手機與 HPC/AI 應用。
也就是說,智慧型手機是 N2 爬升的兩大動力之一,而量產已經開始超過半年。合理的推論是:2026 年下半年到 2027 年上半年的旗艦手機世代,會是 2 奈米大量出現在消費性裝置上的時間點。這是推論,不是台積電的公告,請當成方向而不是時程表。
價格會怎麼反映?這裡要打破一個直覺。晶圓成本上升不會等比例反映到終端售價,因為一顆手機 SoC 的晶圓成本只是整機物料成本的一部分,而整機售價還受到品牌定價策略、通路、匯率與行銷預算影響。更關鍵的是,依照魏哲家自己描述的定價哲學,公司不會突然把價格拉高 4 倍、5 倍。所以比較務實的預期是:先進製程的成本壓力會表現為「同價位規格升級變慢」或「高階機型價格帶緩慢上移」,而不是某一代突然跳漲。
至於 N2 家族本身的技術效益,台積電官方在 2023 年 4 月的技術論壇給過數字:相較 N3E,N2 可提供上看 15% 的同功耗速度提升,或上看 30% 的同速度功耗降低,以及大於 1.15 倍的晶片密度。三個限定條件要一起記:是「上看」不是「約當」、基準是 N3E 而非 N3、而且那是量產前兩年的開發階段宣稱。N2 採用的是台積電第一代 nanosheet(奈米片)電晶體;延伸版本 N2P 的量產排在 2026 年下半年。
我接下來會盯的四個數字
第一,下一季新聞稿裡 2 奈米的營收占比。 每季法說會新聞稿第一段就會列出製程分佈,不必等分析報告。從 3% 往上爬的斜率,直接決定 J 型曲線的下半段有多長。對照組是現成的:N3 在 2023 全年只佔晶圓營收 6%,2023 年第四季 15%,2025 年第三季 23%,到這一季才 30%——這條爬升曲線從 2023 年一路走到 2026 年第二季。
第二,第三季實際毛利率落在 65% 至 67% 區間的哪個位置,以及第四季指引是否止穩。 但這個區間是有前提的——它建立在 1 美元兌 32 元新台幣的假設上,匯率一偏離,落點就會跟著跑。2025 年第三季就發生過:實際毛利率超出指引上緣 200 個基點,公司說主因是實際匯率 29.91 對上指引假設的 29。所以看落點之前要先看匯率,否則你量到的是匯率不是製程。
第三,現金流量表上的折舊與攤銷季增率。 這一季是 20.0%。這個數字什麼時候開始鈍化,代表新增產能帶來的成本階梯告一段落。它會不會領先毛利率回升,沒有公開資料可以驗證——我把它列進來,是因為它是少數幾個每季都能直接看到、不必等別人解讀的成本面數字。它藏在管理報告的現金流量表第二行,不會上新聞標題。
第四,匯率。 財務長在 2025 年 10 月給過一個他自己形容為「粗略」的換算:美元兌新台幣每變動 1%,公司毛利率大約受到 40 個基點的影響。第三季指引用的假設是 1 美元兌 32 元新台幣。看到毛利率變動時先扣掉匯率這一項,剩下的才是製程與需求的真實訊號——否則你會把匯率波動誤讀成 2 奈米的成敗。
回到最開始那個矛盾。「2 奈米越熱、毛利越被稀釋」聽起來像是它不賺錢,但官方講過的每一句都指向相反的方向:良率良好、結構性獲利優於 N3、全年展望上修。
比較站得住的讀法是這樣:公司對新製程稀釋唯一講過的機制式歸因,是 2024 年 1 月談 N3 時說的「營收貢獻會比 2023 年高出許多」——也就是加權平均裡的權重項;至於這一次的 N2,公司只說「陡峭爬升」,沒有再往下拆。而權重之所以能造成稀釋,前提是新製程的當期毛利率低於成熟製程。 固定成本一就位就以完整規模按期認列、營收卻還在爬,是本文用來解釋那個前提的機制,它有折舊政策與現金流量表的數字支撐,但台積電沒有把稀釋歸因到折舊上,這條界線要守住。
至於這 3 到 4 個百分點裡,各項因素各佔多少,公司沒有拆解,外部也推不出來;能確定的只有那是多項因素合計後的預估值。
所以真正該追蹤的,從來不是這一季掉了幾個百分點,而是這條曲線有沒有像上一次那樣,如期把頭抬起來。
資料查核日期:2026-08-06。所有財報數字均引用自台積電官方文件,未採用二手媒體轉述。來源:台積電 2026 年第二季財報新聞稿(2026-07-16,含 2 奈米佔晶圓營收 3% 與毛利率 67.7%)、台積電 2026 年第二季法說會逐字稿(毛利稀釋 34 個百分點、全年展望逾 40%、資本預算 600640 億美元、台灣 13 座新廠)、台積電 2026 年第二季管理報告(折舊攤銷與資本支出現金流量明細)、台積電 2026 年第一季財報新聞稿(2026-04-16,製程分佈未列 2 奈米、毛利率 66.2%)、台積電 2023 年第四季法說會逐字稿(2024-01-18,N3 稀釋 2024 全年毛利 3~4 個百分點、4Q23 毛利率 53.0%、折舊年增近 30%)、台積電 2025 年第三季法說會逐字稿(N2 良率良好、結構性獲利優於 N3、新竹與高雄多期 2 奈米廠、匯率每 1% 影響毛利率 40 個基點)、台積電 2023 年第三季法說會逐字稿(列舉決定獲利的六項因素:領先技術開發與爬升、定價、成本降低、產能利用率、技術組合、匯率)、台積電官方 2 奈米技術頁(2025 年第四季量產、第一代 nanosheet、Fab 20 與 Fab 22 為 2 奈米生產基地、N2P 排 2026 下半年)、台積電 2023 技術論壇新聞稿(2023-04-27,N2 相較 N3E 上看 15% 速度、上看 30% 功耗、大於 1.15 倍密度)、台積電 2023 年第四季財務報表附註(機器設備直線法 5 年、建築物 10 至 20 年)。