先講結論:未來九十天內就需要 2TB 系統碟或遊戲碟的人,可以買,不必為了等一個尚未發生的降價而拖延;但也不必因為缺貨敘事去追 PCIe 5.0。 2026 年 8 月 12 日的台灣同店樣本裡,2TB QLC 與 TLC 價差是 NT$900;一般遊戲與家用可以用 QLC 換預算,長時間寫入、虛擬機或工作碟則值得補到 TLC。大量冷資料仍應交給 HDD,二手企業 U.2 只適合願意查健康度、處理轉接與散熱的人。
這個判斷不建立在「NVMe 平均漲 115%」上。那個數字沒有可重現的型號、通路、時間起點與樣本;把一顆 NAND 的上游報價直接當成整支 SSD 的零售漲幅,也混淆了產品層級。真正能核對的是:TrendForce 在 2026 年 3 月 31 日預估第二季 NAND Flash 合約價季增 70% 至 75%;7 月 21 日又估算 2026 年供給缺口約 4% 至 5%,並把逐步緩解時間放在 2027 年下半年。這些仍是研究機構的預測,不是台灣通路已成交的平均漲幅。
四個流傳數字,只有一個能限縮後使用
| 流傳說法 | 查核結果 | 本文如何處理 |
|---|---|---|
| NVMe 平均漲 115% | 找不到可重現的品項籃子與基期 | 刪除,不拿來預測台灣零售價 |
| 1Tb TLC NAND 從 US$4.80 漲到 US$10.70 | Phison 董事長潘健成在 2025-11-07 線上法說約 23:16 談到一個未具名供應商的單一報價;數學上是 +122.9%,不是 115%,而且 1Tb 顆粒不是 1TB SSD | 只當供應商個案,不稱市場均價 |
| NAND 占 SSD 成本 90% | 找不到 Phison 或其他原廠的可核對 BOM 證據;容量、控制器、DRAM、PCB、韌體與保固都會改變比例 | 刪除固定百分比 |
| 2026 NAND 全部售罄 | 潘健成在同場法說約 27:40 說供應商都如此告知 Phison;這是管理層轉述的配置狀態,不是逐廠稽核,也不等於商店貨架為零 | 改寫為「上游配置緊、部分量已被承諾」 |
這裡還有一個單位陷阱:1Tb 是一兆位元,1TB 是一兆位元組,兩者差八倍,而成品 SSD 還要組入多顆 NAND、控制器、電源元件、PCB,可能還有 DRAM。上游單顆報價不能直接乘一乘,就宣告零售 SSD 應該漲多少。
為什麼會緊:不是把 NAND 晶圓拿去做 HBM
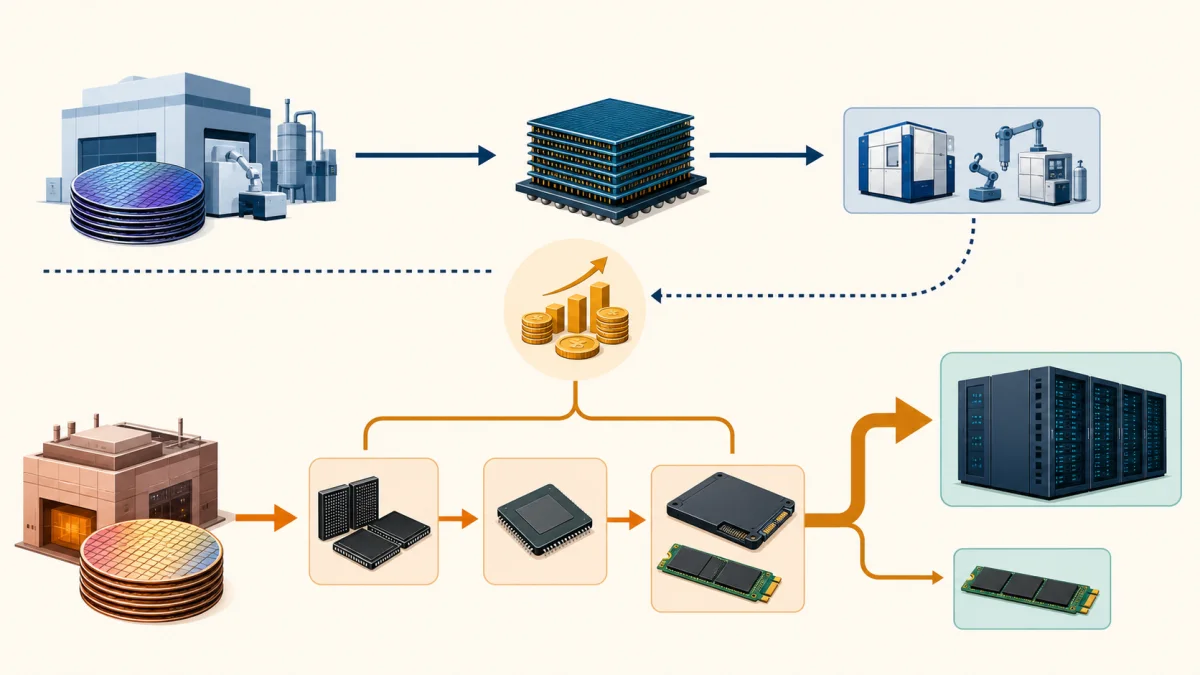
供應吃緊有三層機制,必須拆開。
第一層是 2025 年的減產後座力。 2025 年初 NAND 還在處理庫存與供過於求,原廠降稼動率、延後製程轉換。當 AI 伺服器與企業 SSD 訂單在下半年變強,供給與 bit output 無法在一季內拉升到足以追上需求;晶圓製造週期、良率與產品配置調整都有時滯。已安裝的晶圓產能並不是在減產時憑空消失。
第二層是企業 SSD 取得更高順位。 TrendForce 的第二季展望寫明,供應商把更多 NAND 分給企業 SSD,消費型產品的供給被壓縮。Micron 在 2026 年 6 月財報說明中也揭露 16 份策略客戶協議,橫跨資料中心、消費與車用客群;合計涵蓋的是 2026 至 2030 年整段期間約三分之一的 NAND volume,不是每年固定三分之一,也不全是企業 SSD。這些長約顯示部分上游位元已受承諾,是本文依公告做的推論;它不代表欣亞或 PChome 當天一定買不到成品。
第三層才是 HBM 的間接影響。 HBM 屬於 DRAM;把「NAND 產線改做 HBM」畫成一對一替換是錯的。真正的連結是同一家記憶體公司怎麼分配資本、人力、設備採購與管理注意力。TrendForce 的 2026 年資本支出展望預估 DRAM 投資增加 14%、NAND 只增加 5%,而 NAND 支出主要用於層數與製程升級,對新增晶圓量幫助有限。再加上 AI 系統本身需要企業 SSD,NAND 同時受到需求拉力與投資順位的夾擊。
Phison 在這條鏈上也常被誤認成 NAND 原廠。它的核心角色是控制器 IC、韌體與儲存模組整合:控制器決定 NAND 如何被管理、校錯、排程與對主機呈現,卻不能憑空生出 NAND 位元。潘健成在 2026-07-08 發布的六月營收公告中說供給仍緊、未見明確緩解,部分專案能見度延伸到 2027 上半年;同份公告也說價格驅動的零售儲存不再是策略重點,Retail 相關產品營收占比預期會隨時間降到 5% 以下。後一句只證明 Phison 自身產品與營收重心轉向高價值市場,不能單靠它證明 NAND 原廠已改變供應順位;前一句也不等於消費市場完全斷貨。
「新產能要等 2028」也只能指具名工廠
製程升級、增加堆疊層數、TLC 轉 QLC、既有廠擴充,都能在新廠落成前增加 bit supply。Kioxia 與 SanDisk 已在 2026 年 7 月宣布北上 Fab2 開始生產第十代 3D Flash;所以「2027 前完全沒有新增供給」並不成立。
可以確定的是,大型新建晶圓廠很慢。Micron 2026 年 1 月為位於既有新加坡 NAND 製造園區內的新晶圓廠動土,官方時程是 2028 年下半年開始晶圓產出。這是 Micron 這座廠的日期,不是整個產業的共同開關。較穩健的說法是:2026 年仍會靠節點、層數、QLC 與既有廠提高位元量,但 TrendForce 預期全面的供需壓力要到 2027 年下半年才開始緩解;Micron 則預期緊張延續到 2027 年之後,兩者並不是同一條共識時程。
台灣價格快照:QLC 真的省多少?
為了不把品牌、通路與介面差異混進來,以下只比同一品牌 ZHITAI、同一家欣亞、同為 M.2 PCIe 4.0的兩個系列。頁面均顯示數量欄、加入購物車與立即結帳,因此記為「可下單」;但頁面沒有公開確切庫存量,表中是網路刊登價,不是成交均價,也不是實際跑完付款流程後的含運總額。
| NAND/系列 | 1TB | 2TB | 4TB | 公開耐寫度 |
|---|---|---|---|---|
| QLC・Ti600 | NT$4,899(約 US$152) | NT$7,999(約 US$248) | NT$14,999(約 US$465) | 400/800/1,600 TBW |
| TLC・TiPlus7100s | NT$5,199(約 US$161) | NT$8,899(約 US$276) | NT$15,999(約 US$496) | 600/1,200/2,400 TBW |
快照:2026-08-12 14:28(台北)。美元換算採中央銀行最新已公布的 2026-08-11 新臺幣/美元銀行間收盤匯率 32.278;信用卡與零售換匯會不同。NAND 類型與 TBW 取自 YMTC 官方 Ti600 與 TiPlus7100s 規格頁。
這六筆同系列刊登價能回答的問題很窄,但很實用:TLC 相對 QLC 的溢價在 1TB 是 NT$300/6.1%,2TB 是 NT$900/11.3%,4TB 是 NT$1,000/6.7%。容量增加也讓每 TB 刊登價下降;例如 Ti600 從 1TB 的 NT$4,899/TB 降到 4TB 的約 NT$3,750/TB。這是六個品項的容量折價,不是台灣 SSD 市場平均。
對 2TB 買家而言,NT$900 換到 50% 較高的公開 TBW(800 → 1,200)和較高的標稱寫入速度,是可以量化的選擇。若只是遊戲、上網與日常文件,800 TBW 已不是「用幾個月就壞」的規格;把 800 TBW 平均攤到五年,約為每天 438GB,因此「每天寫數百 GB」本身也不是非 TLC 不可的分界。VM、剪輯暫存與資料庫使用者更該買的是長時間寫入的一致性、延遲表現與額外耐寫餘裕,而不是把 TBW 當倒數計時器。到了 4TB,TLC 溢價只有 6.7%,QLC 的價格優勢反而不夠大,除非 NT$1,000 就是硬預算上限。
三種省法,不是三個等價替代品
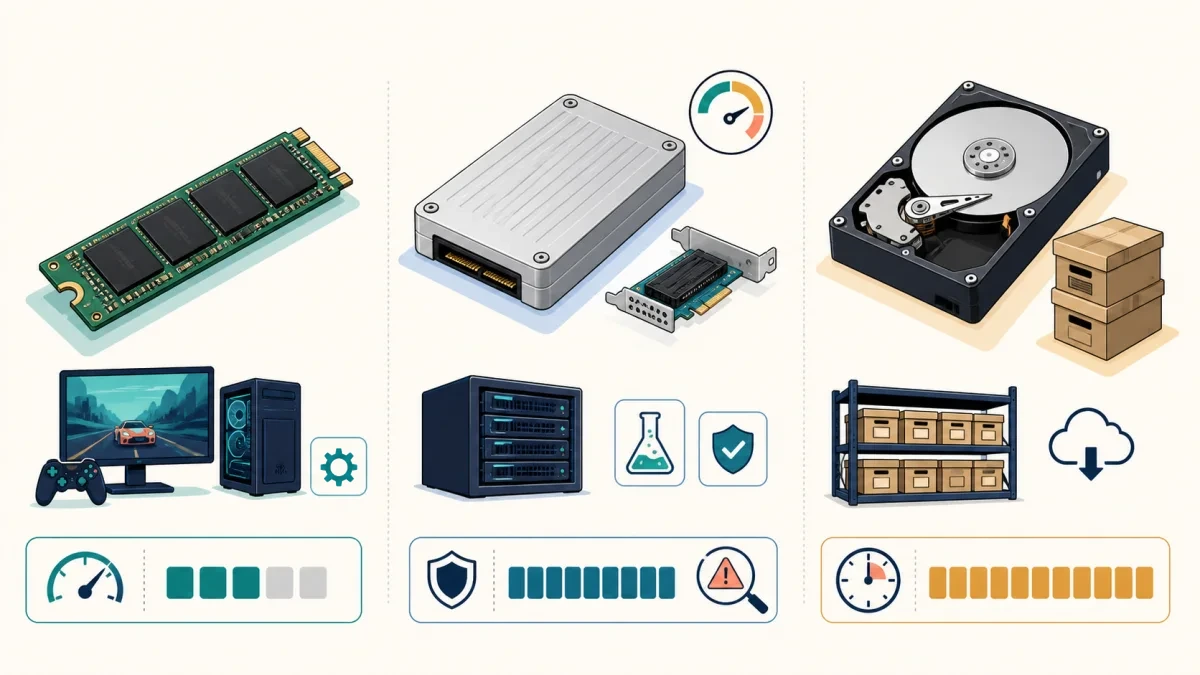
| 選項 | 量化參考 | 適合 | 主要代價與購前檢查 |
|---|---|---|---|
| 2TB 消費型 QLC | 本地樣本 NT$7,999、800 TBW、官方標稱 7,000/6,000 MB/s | 遊戲庫、一般家用、以讀取為主 | 長時間寫入超出快取後可能大幅掉速;避免長期接近滿碟,確切預留空間依型號與工作負載而定;確認五年保固與 TBW 條款 |
| 二手 1.9TB 企業 U.2 | Samsung 983 DCT 新品規格 3,400/2,200 MB/s、2,733 TBW 保固耐寫額定、讀寫約 8.7/10.6W | VM、資料庫、實驗室、大量穩定寫入 | 2,733 TBW 不是物理失效上限,也不是二手剩餘壽命;查 SMART 的 percentage used、data units written、media errors、critical warning、unsafe shutdowns、power-on hours;確認 U.2 轉接、PCIe x4、12V、開機與散熱相容性 |
| 4TB CMR HDD | WD Red Plus 公開規格約 180 MB/s、180 TB/年 workload、三年保固 | 相片、影片、安裝檔與備份的冷資料 | 不適合系統碟或頻繁啟動的遊戲;workload rate 是一年讀寫總量,不是 SSD TBW;RAID 也不是備份 |
二手企業碟最容易產生「額定耐寫度很高,所以一定比新 QLC 划算」的錯覺。2,733 TBW 是它新品五年有限保固的耐寫額定/門檻,不是到點必壞的物理上限,也不能拿「2,733 減掉已寫 TB」直接倒數壽命;二手風險還要合看 percentage used、錯誤、工時與使用史。保固是否隨二手轉移也必須另查。若賣家不提供完整 SMART 原始值與退貨期,就把它當無法估值的耗材,而不是便宜的新碟。
HDD 則不要拿來取代所有 SSD。它的優勢是大量、低頻存取的容量;作業系統、素材工作集與常玩的遊戲仍放 SSD,把錄影成品、原始照片、離線安裝檔與第二份備份移到 CMR HDD,才是正確分工。
Gen5 跑分很快,不等於遊戲載入快一倍
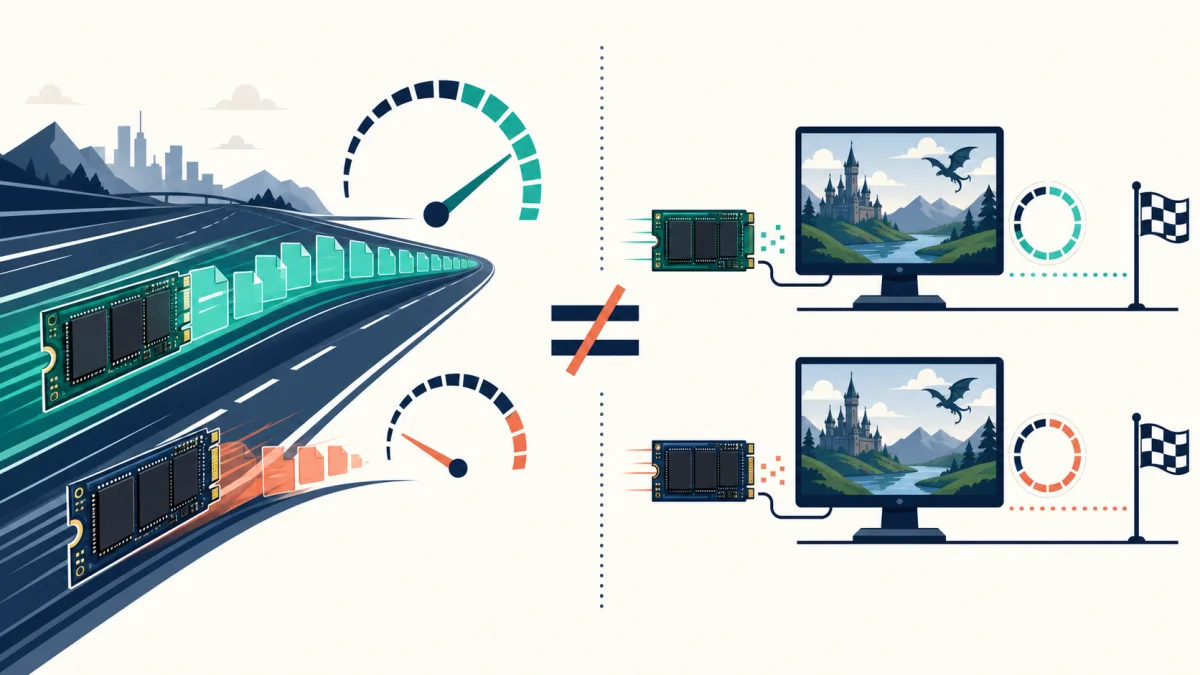
ComputerBase 在 2023 年的 Forspoken 1.12/DirectStorage 測試,把七次場景切換相加、跑三輪取平均:PCIe 5.0 TLC 的 Crucial T700 2TB 是 11.1 秒,PCIe 4.0 QLC 的 Corsair MP600 Core XT 2TB 是 11.3 秒,只差 0.2 秒/1.8%;但同頁 CrystalDiskMark 循序讀取實測是 12,417 對 5,067 MB/s,前者達 2.45 倍。這是一個遊戲、一套平台的結果,不能推論所有遊戲都一樣,卻足以否定「這次循序實測快 2.45 倍,載入也會快 2.45 倍」。
QLC 的弱點在另一個測項才出現:同一批測試把 SSD 預填到 80%,在同碟複製 195GB Steam 資料夾,T700 達 1,354 MB/s,該款 QLC 只有 118.9 MB/s。這也不能外推到所有 QLC;它說明的是大檔、長寫、接近滿碟,才是購買時應該問的壓力情境。純遊戲玩家若把預算從 Gen5 TLC 移到更大容量 Gen4,常常比追峰值更有感;每天做大型素材輸出、scratch disk 或同碟搬運的人,有理由替持續寫入能力加價,只有自己的工作流程實測能吃到 Gen5 頻寬時,才再替介面加價。
三種買家,今天怎麼選
九十天內就需要容量:買。 先看主機板有幾個 M.2 插槽,再買能一次用三到五年的容量。一般遊戲 2TB QLC 可用;只差 NT$900 且會重寫大量資料,就選 TLC。不要把「上游已配置」誤讀成「今天不搶明天永遠買不到」。
現有空間還夠一年:等,但追同一組訊號。 每季看 TrendForce 的 NAND 供需差與 client SSD 合約價,並固定記錄同一通路、同一料號的可下單價格,不要拿今天的促銷價和下季的 MSRP 比。當供給缺口收斂、消費型配置增加、同料號連續數週回落,才是零售鬆動;單日特價不是趨勢。
資料量大、存取不頻繁:拆層。 系統與工作集留在 1TB 或 2TB SSD,冷資料放 CMR HDD,另做異地或雲端備份。若工作負載真的需要企業碟的耐寫與斷電保護,再看二手 U.2;先把轉接、電力、風道、SMART 與退貨成本算進去。
最後,把本篇與本站的 DDR5 漲價分析 放在一起看,會看到同一個重要差異:HBM 對 DRAM 是更直接的晶圓與封裝排擠,對 NAND 則主要透過資本配置和企業 SSD 需求間接傳導。別因為兩者都叫「記憶體」,就用同一套缺貨故事買單。
查核與價格快照:2026-08-12。零售價格會變動,本文不構成特定商品保證或投資建議。
主要來源:Phison 3Q25 官方法說影片(2025-11-07)、Phison 六月營收公告全文引述(TechNews,2026-07-08)、Phison 2025 年報(PDF)、TrendForce 2Q26 NAND 合約價展望(2026-03-31)、TrendForce 2027 供需展望(2026-07-21)、TrendForce 2026 記憶體資本支出展望(2025-11-13)、Micron 3Q26 財報說明(2026-06-24,PDF)、Micron 新加坡 NAND 廠動土(2026-01-27)、Kioxia/SanDisk 北上 Fab2 投產(2026-07-03)、YMTC Ti600 QLC 官方規格、YMTC TiPlus7100s TLC 官方規格、Samsung 983 DCT 1.9TB 官方規格、WD Red Plus 官方規格(PDF)、ComputerBase Forspoken 與檔案複製實測(2023-05-11)、中央銀行新臺幣/美元收盤匯率。