2026 年 7 月 29 日的法說會上,Satya Nadella 描述 Microsoft 這一季蓋了多少資料中心時,用的單位不是機櫃數、不是伺服器台數,也不是 GPU 顆數。他說的是:「我們這一季又加了一個 GW 的產能,並且仍在軌道上,要在短短兩年內把整體產能大致翻倍。」
GW 是電力單位。當一家公司開始用發電廠的計量方式描述自己的機房,這件事本身就是訊號。
同一段時間,市場上流傳一個說法:四大雲端 2026 年合計要花約 7,250 億美元,其中逾六成投入電力基礎設施、散熱與資料中心建置,而不是運算硬體本身。這個說法很符合直覺,也很符合「AI 的瓶頸已經從 GPU 變成電網」的敘事。
我把四家公司的財報、SEC 申報文件與法說會逐字稿全部下載下來逐句核對,結論是:這個六成的方向是反的。但「電力是瓶頸」這個判斷仍然成立——只是它成立的理由,跟花了多少錢無關。
先把四家的數字釘死
以下每個數字都出自官方文件,不是媒體轉述。
Alphabet(日曆年制)。2026 年第二季購置不動產與設備 449.24 億美元,去年同期是 224.46 億;上半年累計 805.98 億美元。財務長 Anat Ashkenazi 在 7 月 22 日的法說會上把全年指引上修到 1,950 億至 2,050 億美元,原本是 1,800 億至 1,900 億。
Amazon(日曆年制)。截至 6 月 30 日的過去四季,現金流量表上的購置不動產與設備為 1,730.28 億美元。執行長 Andy Jassy 在 7 月 30 日的法說會上說:「我們現在相信 2026 年會花到約 2,200 億美元的現金資本支出。是記憶體成本的上升把這個數字推高,超過我們先前約 2,000 億美元的估計。」記憶體這條線索,與本站先前的 DDR5 漲價分析 是同一件事的兩端。
Jassy 接著補的那句更值得記住:「即使花到那個金額,我們仍然無法滿足 2026 年所有的需求,而且我相信這個態勢在 2027 年也會成立。」——錢加到 2,200 億,產能還是不夠。這句話本身就在暗示,擋住他的東西不是預算。
Meta(日曆年制)。第二季資本支出(含融資租賃本金支付)311 億美元,全年指引 1,300 億至 1,450 億美元,區間從原本的 1,250 億至 1,450 億往上收窄。
Microsoft(財年制,FY2026 結束於 2026 年 6 月 30 日)。整個財年的現金資本支出是 1,159.48 億美元,前一個財年是 645.51 億。
看出問題了嗎?最後一家的期間跟前三家錯開了半年。
「六成花在電力」對不上任何一家的官方揭露
這是本文最重要的更正。三家有揭露資本支出結構的公司,說法一致地指向另一個方向。
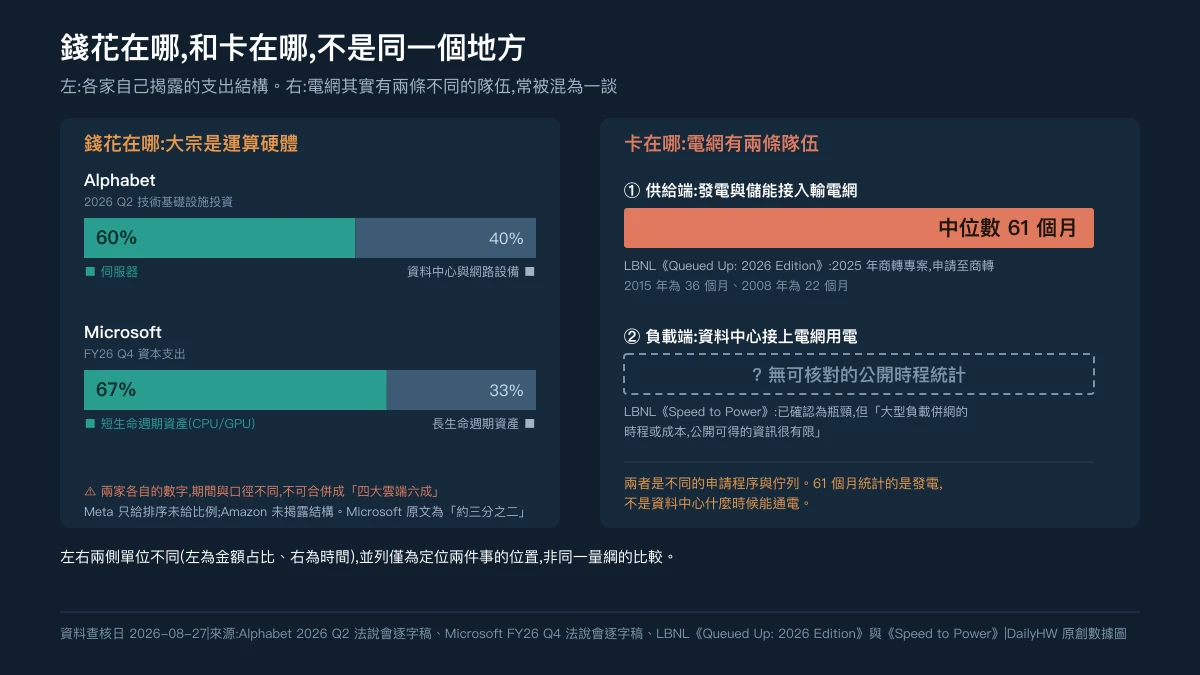
Alphabet 在法說會上講得最白:「本季技術基礎設施投資中,約 60% 是伺服器,40% 是資料中心與網路設備。」
Microsoft 財務長 Amy Hood 說:「我們大約三分之二的資本支出用於短生命週期資產,主要是 CPU 與 GPU。」剩下的才是長生命週期資產。
Meta 描述第二季支出的驅動來源時,順序是「伺服器、資料中心與網路基礎設施」。
三家都把伺服器或運算晶片放在第一位。「逾六成投入電力基礎設施而非運算硬體」這個比例,在任何一家的官方揭露裡都找不到對應。
三個限定要一起記住,免得反過來又推過頭:Alphabet 的 60% 與 Microsoft 的三分之二是兩家各自的數字,期間與口徑都不同,不能合併成一個「四大雲端六成」;Meta 只給了排序,沒有給比例;Amazon 根本沒有揭露支出結構。另外,Alphabet 那個 40% 的欄位是「資料中心與網路設備」,裡面本來就混著交換器、光通訊這類運算周邊,不能整塊當成電力與散熱。
所以如果你看到有人拿「六成花在電力」當論據,那個數字沒有一手來源。本文不使用它。
那為什麼電力還是瓶頸?因為瓶頸不是用花費占比決定的
這裡是整篇文章真正的重點。
一項資源會不會變成瓶頸,取決於它能不能被錢和時間換到,而不是它在總支出裡占多少比重。空氣在飛機成本裡佔 0%,但飛機飛不到沒有空氣的地方。
Meta 財務長在法說會問答段講 2028 年的規劃時,把這個邏輯講得非常清楚:
我們現在為 2028 年做規劃時,真正在意的是彈性。那就是讓我們有能力取得土地與電力。至於實際購買晶片和其他大筆採購的決策,可以留到更之後再做。
(原文為「the ability to have land and power」與「the actual decisions about buying chips」,中文為本站翻譯。)
把這句話翻成白話:土地和電力要現在鎖,晶片可以晚點再買。 這不是因為電力比較貴,而是因為電網那一側的時間尺度不一樣——而且它不只一條隊伍。
先把兩件常被混為一談的事分開
要接上電網,有兩種完全不同的申請:
- 供給端:新蓋的發電廠或儲能設施,要接進輸電網把電送出來。
- 負載端:資料中心作為大型用電戶,要接上電網把電用進來。
兩者走不同的程序、排不同的隊伍,統計也是分開的。下面那個 61 個月屬於前者,不是後者——這個區分很要緊,因為它經常被混用,包括被拿來當成「資料中心要等五年才有電」的證據。
供給端:新增電源的中位數已經拉到 61 個月
美國勞倫斯柏克萊國家實驗室(LBNL)在 2026 年 6 月發布的《Queued Up: 2026 Edition》,資料截至 2025 年底:
- 約 2,061 GW 的發電與儲能容量正在申請併網(1,312 GW 發電 + 749 GW 儲能),共 8,244 件有效申請。
- 2025 年完工商轉的專案,從提出併網申請到商轉的中位數是 61 個月。2015 年是 36 個月,2008 年是 22 個月。
- 2000 到 2020 年間提出的申請,到 2025 年底只有約 19% 的案子(占 13% 的容量)真的商轉。
- 排隊中的 2,061 GW,比全美既有電廠的總裝置容量 1,374 GW 還大。
報告在方法頁把範圍講得很死:「這裡呈現的資料只包含供電到輸電網的資源(即發電與儲能);大型負載有另外的佇列,不包含在本報告中。」它的標題本來就是「尋求輸電併網的電廠特性」。
所以 61 個月回答的是「電要從哪裡來、要多久才來得了」,不是「資料中心什麼時候能通電」。
還有兩個限制要一起記:報告自己在圖上註明「這不是一份資源充裕度評估」,而且商轉時間只涵蓋 73% 有有效商轉日期的案子。另外 2025 年有超過 750 GW 從排隊中撤出、新申請約 600 GW,撤出量連續第二年大於新增——排隊變長的同時,隊伍本身也在縮短。
負載端:連公開數據都還很稀薄
那資料中心自己接電要多久?這裡有個誠實的答案:公開資料裡沒有一個對得上的數字。
LBNL 在同一個月(2026 年 6 月)發布的另一份報告《Speed to Power: Solutions for Accelerating Large Load Connections》,由美國能源部電力辦公室資助,處理的正是大型負載接電。它開宗明義:
資料中心與其他大型負載的需求快速成長,為電力規劃者、投資人、系統營運者與監管機關帶來一系列新挑戰,造成瓶頸,拖慢了大型負載接上電網的速度。
報告整理出 41 個加速大型負載接電的方案。但同一份報告也指出了一件事:
大型負載併網的時程或成本,公開可得的資訊很有限。
這句話本身就值得記住:負載端的塞車是國家實驗室確認的現象,但它到底塞多久,外部沒有可以對帳的統計。 所以本文不給負載端的等待月數——不是因為它不重要,而是因為沒有可查證的數字,硬給一個就是把推測寫成事實。
那 61 個月跟資料中心的關係是什麼?間接,但真實:資料中心要用的電最終得有人發出來,而新增電源那一側的時間尺度是以年計的;負載端自己還另有一條隊伍,只是外面看不到它多長。兩件事疊起來,你就會理解 Meta 為什麼要在 2028 年之前先把土地與電力綁下來,而把買晶片的決定留到後面——Amy Hood 也說過,CPU 與 GPU 這類資產「前置期相對比較短」。
機櫃層級也撞到同一堵牆
電力的約束不只發生在電網,也發生在機櫃裡。
NVIDIA 在 2025 年 5 月的官方技術部落格解釋了為什麼要把資料中心供電架構從 54 VDC 改成 800 VDC:當機櫃功率超過 200 kW,傳統做法開始碰到物理極限。文章給了三個很具體的數字:
- 在單一 1 MW 機櫃裡使用 54 VDC,依物理計算需要多達 200 公斤的銅匯流排。
- MW 等級下,電源架會吃掉多達 64 U 的機櫃空間——那等於整櫃沒地方放運算單元了。
- 改用 800 VDC 後,端到端效率最多改善 5%、銅用量減少 45%、總持有成本最多降低 30%。
NVIDIA 說這套架構要支援 1 MW 級 IT 機櫃,自 2027 年起導入。
所以「電力是瓶頸」的完整敘述應該是:錢主要花在買晶片,但晶片能不能插上電,由另一條完全不同的供應鏈、另一套監管程序和另一種時間尺度決定。 買得起,不等於插得上。
為什麼你不該把四家的數字加起來
流傳的「7,250 億美元」是四個不可比的數字相加。至少有三處不可比:
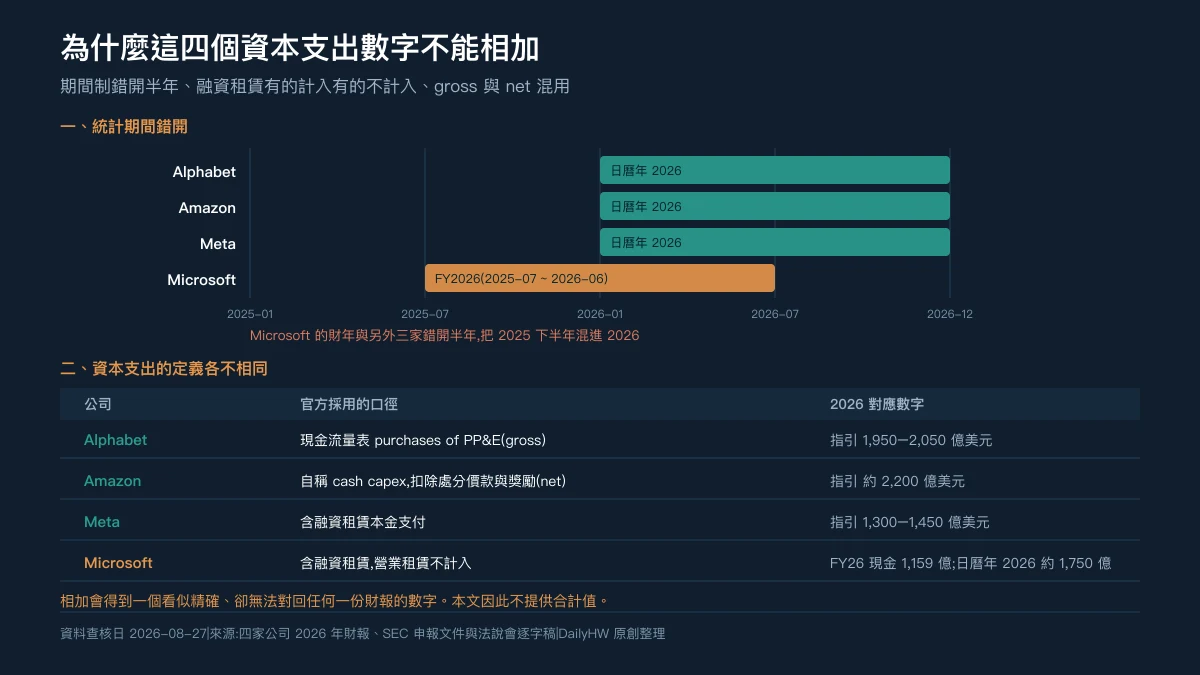
第一,期間錯開。 Microsoft 的 FY2026 是 2025 年 7 月到 2026 年 6 月。把它跟三家的日曆年 2026 相加,等於把 2025 年下半年混進 2026 年。
第二,融資租賃有的算有的不算。 Amy Hood 在法說會上講了一句非常關鍵的話:「融資租賃計入資本支出,營業租賃則不計入。」Microsoft 這一季的 410 億美元資本支出,是現金支付的 358 億加上融資租賃的 56 億。Meta 的指引明確寫「含融資租賃本金支付」。Alphabet 的數字則直接取自現金流量表。
第三,gross 與 net 混用。 Amazon 財務長說第二季的 cash capex 是 531 億美元,但 8-K 現金流量表上的購置不動產與設備是 542.08 億美元。差異來自 Amazon 自己慣用的口徑是「扣除處分價款與獎勵後」的淨額。在過去四季的基礎上,兩者分別是 1,690.07 億(淨)與 1,730.28 億(毛),差 40.21 億美元。
Microsoft 自己給了日曆年 2026 的參考值,但同時示範了口徑如何改變數字:自 FY27 起,公司把資料中心與辦公建築的估計耐用年限從 15 年延長到 25 年,連帶讓更多未來的資料中心租賃從融資租賃轉為營業租賃。Amy Hood 說,扣掉這個影響,日曆年 2026 的投資預期不變,但「租賃從融資轉營業的移轉,把我們的預期調整到約 1,750 億美元」。
同一年、同一批機房,換一個會計分類,帳面上的資本支出就變了。本文因此不提供四家的合計數字——給了就是製造一個看起來精確、但無法對回任何一份財報的數字。
誠實處理下行風險
資本支出成長不等於需求被驗證。這一輪有三個訊號值得盯著。
第一,自由現金流已經開始轉負。 Alphabet 第二季自由現金流是 負 59 億美元。Amazon 過去四季的自由現金流是 負 76.04 億美元,前一年同期還是正 12.32 億。Alphabet 財務長明講,自由現金流「將持續承壓」。
第二,折舊假設本身是可以被調整的。 Microsoft 把資料中心耐用年限從 15 年延長到 25 年,官方說法是「反映我們的營運歷史與這些資產的預期使用情形」,而且「只影響未來折舊的時間分布」,對 FY27 營業利益的助益極小。這個說明本身沒有問題,但它示範了一件事:當同一批資產的折舊年限可以從 15 年改成 25 年,「折舊費用」這個數字就不是一個純粹的物理量。 看到未來幾季的獲利數字時,要先確認分母有沒有換過。
第三,萬一需求不如預期怎麼辦?公司自己給了答案。 Amy Hood 說:
你已經看到我們的資本支出真的轉向我稱之為短生命週期的資產,也就是 CPU 和 GPU,這些東西的前置期相對比較短。所以如果需求環境改變,你就是把那個實際上最大的、也是銷貨成本主要驅動因子的部分放慢下來。
(原文為「relatively shorter lead times」與「if the demand environment changes, you just slow down what is, in fact, the largest component and the driver of COGS」,中文為本站翻譯。)
這句話有兩層意思。好消息是:錢主要押在可以隨時踩煞車的東西上,不是押在五年後才蓋好的水泥。壞消息是:同一個特性反過來說,就是這些資產的折舊速度也快——短生命週期資產的成本會很快進到損益表,而且不會因為你踩了煞車就消失。
台灣在這條鏈上的位置
台灣的角色不在電網那一段,而在「把電送進機櫃」這一段。這一點有 NVIDIA 官方文件可以定位:在 2025 年 10 月的 800 VDC 生態系名單裡,台達電(Delta)與光寶科(LITEON)被列在「電源系統元件」(power system components)這一類,同類的還有 Bizlink、Flex、Lead Wealth、Megmeet;另外一類「資料中心電源系統」列的則是 ABB、Eaton、Schneider Electric、Vertiv 等傳統電力設備商。
這份名單能證明的是它們在這條鏈上的位置與分類,不能證明市占或供應規模——NVIDIA 沒有揭露各家的份額,本文也不推測。
依台灣證券交易所的官方月營收公告(資料年月 2026 年 7 月,出表日期 2026 年 8 月 17 日):
- 台達電(2308),電子零組件業,7 月營收 新台幣 670.73 億元,去年同月 453.97 億元,年增 47.75%;1 至 7 月累計 4,096.82 億元,累計年增 42.08%。
- 光寶科(2301),電腦及週邊設備業,7 月營收 190.06 億元,年增 37.61%;1 至 7 月累計 1,151.18 億元,累計年增 26.99%。
這裡必須誠實,而且要說得比一般報導更保守:這是兩家公司的整體月營收,不是資料中心電源的營收。 台達電同時做電動車動力、工業自動化與樓宇自動化,光寶科也橫跨多個產品線。月營收公告不拆分產品別,所以「年增 47.75%」不能讀成「AI 電源成長 47.75%」;這個數字裡有多少來自資料中心,公開資料無法回答。
它能支持的只有一句話:兩家被 NVIDIA 列進 800 VDC 電源元件名單的台灣公司,整體月營收正在以四成上下的年增率成長。 至於這個成長有多少來自 AI 電力架構的世代交替,要等到公司自己揭露分部數字才能判斷——本文不代它們回答。
至於台灣自己作為資料中心選址地,電力的量級可以用官方資料直接對照。依台電開放資料的即時機組發電資訊(查核時點 2026 年 8 月 27 日 13:50),台電系統 214 部機組的總裝置容量為 60.70 GW,該時刻總淨發電量為 38.62 GW(其中燃氣 15.09 GW、燃煤 7.27 GW、太陽能 6.38 GW、民營燃氣 5.91 GW)。
把 Nadella 說的「這一季新增一個 GW」放進這個尺度:1 GW 相當於台灣此刻全系統總裝置容量的約 1.6%、當下總淨發電量的約 2.6%。
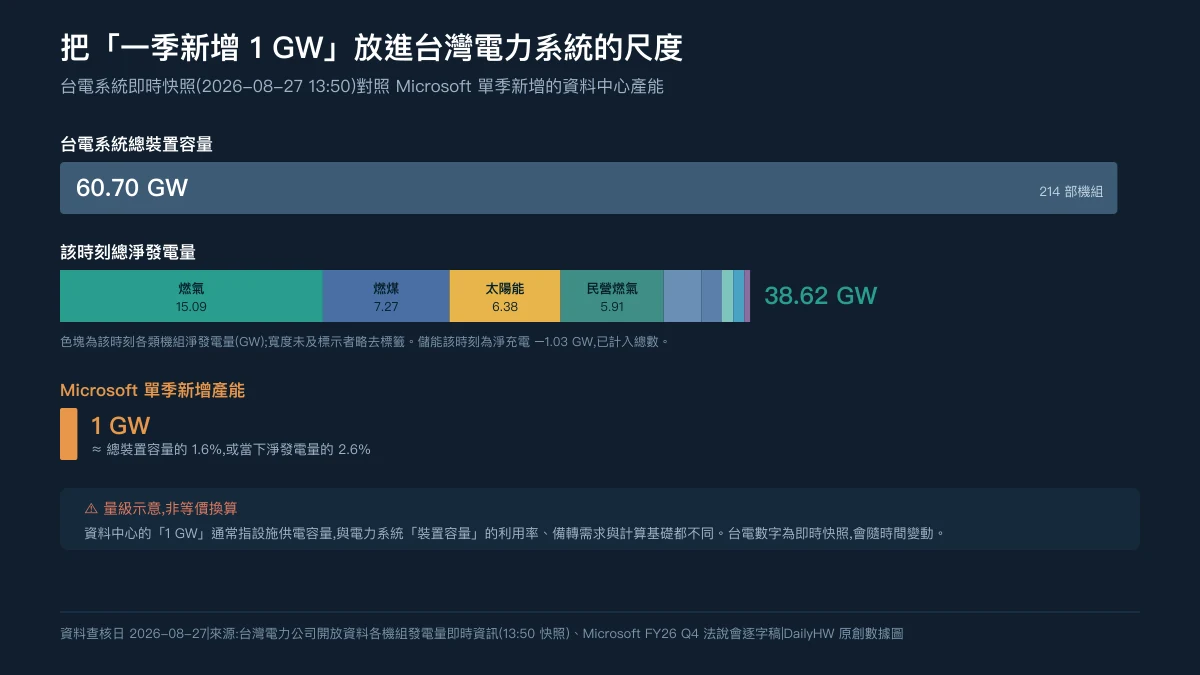
這個對照要加一個很重要的但書:資料中心講的「1 GW」通常指設施的供電容量,與電力系統的「裝置容量」不是同一種量,兩者的利用率、備轉需求與計算基礎都不同,所以這是量級示意,不是等價換算。但即使只當量級看,結論也很清楚:一家雲端業者一季新增的產能,對台灣的電力系統來說不是可以忽略的數字。這也是為什麼大型 AI 資料中心的選址討論裡,電力供給的權重會高於土地與人力。
我接下來會盯的三個數字
第一,盯口徑,不要只盯數字。 Microsoft 自 FY27 起的租賃重分類會讓部分支出離開資本支出科目。下一次看到某家公司的資本支出增速放緩時,先確認那是投資真的減速,還是會計分類換了位置。判斷方法很簡單:看公司有沒有同時揭露融資租賃金額,以及口徑是否與前期一致。
第二,台灣電源供應商的月營收年增率斜率。 台達電與光寶科每月 10 日前公告前一月營收,證交所的開放資料介面可以直接取得,比等季報快兩到三個月。要留意它是已認列的營收,不是在手訂單,也不等於未來能見度——它告訴你的是已經發生的出貨,不是還沒發生的需求。要看的是年增率的斜率有沒有轉折,而不是單月數字創不創新高。想知道 AI 貢獻多少,得等公司自己的分部揭露。
第三,供給端併網中位數,以及負載端的數據何時開始公開。 LBNL 的《Queued Up》每年更新一次(2026 年版在 6 月發布)。61 個月這個中位數如果開始下降,代表新增電源這一段的約束在鬆動。但更值得等的是另一件事:《Speed to Power》已經點名大型負載的併網時程缺乏公開資訊,一旦有電網營運機構或監管機關開始定期揭露負載端的時程統計,才會有直接對得上「資料中心要等多久」的數字。在那之前,任何宣稱資料中心接電要等 N 個月的說法,都要先問它的來源統計的是發電還是用電。
回到開頭那個矛盾。「六成花在電力」這個說法之所以流傳得快,是因為它把一個對的直覺配上了一個錯的數字。
對的直覺是:電力已經是決定 AI 產能擴張速度的那個變數。 支撐它的是 Meta 財務長「先鎖土地與電力、晶片決策可以延後」的原話、Nadella 用 GW 描述產能的說法、Jassy 說錢加到 2,200 億產能仍然不夠、LBNL 確認大型負載接電已出現瓶頸,以及 NVIDIA 為了 1 MW 機櫃重做整套供電架構的技術文件。
錯的數字是六成。錢的大宗依然在運算硬體,有揭露結構的公司都這麼說。
還有一個值得一起帶走的教訓,是我自己在查證過程中差點踩進去的:「電網很塞」有兩種塞法,發電端和用電端,它們是兩條不同的隊伍。 那個廣被引用的 61 個月是發電端的,LBNL 在報告裡白紙黑字說不含負載併網。用電端到底多塞,目前連國家實驗室都說公開資訊有限。看到任何「資料中心要等 N 個月才有電」的說法,先問一句:你那個 N,統計的是發電還是用電?
而這兩件事之所以能同時成立,正是這一輪最值得帶走的判讀框架:在一條供應鏈裡,花最多錢的環節,和決定你走多快的環節,經常不是同一個。 看資本支出報導時,把「花在哪」和「卡在哪」分開問,你會少掉很多誤判。
資料查核日期:2026 年 8 月 27 日。所有財務數字均引用自各公司官方財報、SEC 申報文件與法說會逐字稿,未採用二手媒體轉述的加總值。來源:Alphabet 2026 年第二季財報新聞稿(第二季購置不動產與設備 449.24 億美元、上半年 805.98 億美元)、Alphabet 2026 年第二季法說會逐字稿(2026-07-22,約 60% 為伺服器、40% 為資料中心與網路設備;全年指引上修至 1,950–2,050 億美元;第二季自由現金流負 59 億美元)、Microsoft FY2026 第四季 8-K 財報(FY2026 全年購置不動產與設備 1,159.48 億美元)、Microsoft FY2026 第四季法說會逐字稿(約三分之二資本支出為 CPU 與 GPU;融資租賃計入資本支出而營業租賃不計入;耐用年限自 15 年延長至 25 年;日曆年 2026 調整後約 1,750 億美元;單季新增 1 GW 產能)、Amazon 2026 年第二季 8-K 財報(過去四季購置不動產與設備毛額 1,730.28 億美元、淨額 1,690.07 億美元、自由現金流負 76.04 億美元)、Amazon 2026 年第二季法說會逐字稿(2026-07-30,全年現金資本支出上修至約 2,200 億美元、第二季 531 億美元)、Meta 2026 年第二季法說會逐字稿(第二季資本支出含融資租賃本金 311 億美元、全年指引 1,300–1,450 億美元、2028 年規劃以取得土地與電力為優先)、LBNL《Queued Up: 2026 Edition》(2026 年 6 月,資料截至 2025 年底。統計對象為尋求輸電併網的發電與儲能專案,報告方法頁明載不含負載併網:2,061 GW 排隊、2025 年商轉專案中位數 61 個月、2000–2020 年申請案 19% 完工)、NVIDIA 官方技術部落格:800 VDC 架構(2025-05-20,1 MW 機櫃需 200 公斤銅匯流排、效率改善 5%、銅用量減少 45%、TCO 降低 30%、2027 年起導入)、LBNL《Speed to Power: Solutions for Accelerating Large Load Connections》(2026 年 6 月,美國能源部電力辦公室資助:資料中心等大型負載接電已出現瓶頸;大型負載併網的時程與成本公開資訊有限;整理 41 個加速方案)、NVIDIA 官方技術部落格:800 VDC 生態系合作夥伴名單(2025-10-13,台達電與光寶科列於 power system components 類別)、台灣證券交易所開放資料:上市公司每月營業收入(資料年月 2026 年 7 月,台達電與光寶科月營收與年增率)、台灣電力公司開放資料:各機組發電量即時資訊(查核時點 2026-08-27 13:50,總裝置容量 60.70 GW、總淨發電量 38.62 GW)。